国立社会保障・人口問題研究所によると、50歳までに一度も結婚しない人の割合を表した「生涯未婚率」が2020年には男性が25.7%、女性が16.5%にまで上昇したそうです。いまや30代・40代・50代で独身なんて珍しくありません。
僕の周りにも独身者がおりますが、
- 老後の生活が心配…。
- いまは元気だけど、ケガや病気で働けなくなったらどうしよう…。
といった不安を聞くことが多いです。
生命保険は万能ではないし、保険に入れば全ての不安が解消されるというわけでもありませんが、それでも経済的な不安を和らげてくれるのが保険の役割。
まあでも
「保険は必要最小限!」
が鉄則です。
保険の種類は大きく
- 亡くなった場合に備える保険(定期保険・収入保障保険・終身保険)
- ケガや病気に備える保険(医療保険・がん保険)
- 働けなくなった場合に備える保険(就業不能保険)
- お金をためる保険(学資保険・個人年金保険)
- 老後に備える保険(介護保険・認知症保険)
の5つに分類できますが、それぞれについて独身の方の必要性を書いてみたいと思います。
生命保険の相談は保険クリニックで!
(↓をクリックすると保険クリニックへ移動します)
【必要性 低】亡くなった場合に備える保険(定期保険・収入保障保険・終身保険)
結論から書くと、多くの独身の方にとって亡くなった場合に備える保険(死亡保険)は不要でしょう。死亡保険は遺された家族が経済的に困らないことを目的とする保険です。自分が亡くなることによって経済的に困る人がいないのであれば、死亡保険は不要です。
将来的に結婚を考えている場合でも、死亡保険は結婚してからで遅くはないです。子供が生まれてから
「そろそろ掛け捨ての安い生命保険にでも入っておくか!」
で十分。配偶者の収入や貯蓄を鑑みながら、保険料の安い掛け捨ての生命保険に入っておけばよいかと。
例外的に死亡保険が必要なのは親の生活費を支えているケースでしょうか。自分が亡くなることによって親の生活が破綻するような状況であれば、掛け捨ての安い定期保険に加入しておいたほうが安心でしょう。
タバコを吸わない方であれば
あたりが最安値ですし、タバコを吸う方なら
が候補に入ります。
また、独身の方でもお葬式代として死亡保険に加入される方がいらっしゃいます。
お葬式代は地域や規模によってピンキリですが、平均は150万円程度。保険で備えるでもよいですが、これくらいの金額なら自分で貯めることも考えた方がよいでしょう。
【必要性 高】ケガや病気に備える保険(医療保険・がん保険)
ケガや病気に備えられる保険には医療保険・がん保険があります。
幅広くケガや病気に備えられるのが医療保険。
「入院1日1万円!手術1回10万円!」
といったやつです。入院や通院での治療全般に備えられる保険です。
がん保険はその名の通りがんに保障を特化した保険です。日本人の死因ランキングは長らくがんがNo.1ですが、保障をがんに限定して、その代わりに保険料を安く抑えられるのががん保険。
ケガや病気で入院となった場合、どうしても頼れる人が少ないのが独身の方。お金で解決しなければいけない場面も多いでしょう。医療保険・がん保険の必要性は高めです。
しかし、実際に大きなケガや病気を経験したことがない方だと、
「医療費っていくらくらいかかるんだろう…」
と、なんとなく不安になってしまいますが、日本の公的な健康保険制度は意外としっかりしています。まずは健康保険制度の概要をざっと知っておきましょう。
高額療養費制度がすごい。
日本は国民皆保険の国なので、原則的には全ての方が健康保険に加入しています。よく知られていることですが、現役世代であれば医療費の自己負担額は3割。例えばケガで入院して治療費10万円かかった場合でも、自腹で支払う金額は3万円です。
さらに、日本には高額療養費制度があります。
高額療養費制度とは、収入によって医療費の月額上限が定まる仕組みです。具体的には下表のとおり(69歳以下のケース)。
| 収入 | 医療費月額上限 |
| 標準報酬月額83万円以上 (所得901万円超) |
270,300円+(医療費-901,000)×1% |
| 標準報酬月額53万円以上79万円 (所得600万円超901万円以下) |
179,100円+(医療費-597,000)×1% |
| 標準報酬月額28万円以上50万円 (所得210万円超600万円以下) |
85,800円+(医療費-286,000)×1% |
| 標準報酬月額26万円以下 (所得210万円以下) |
61,500円 |
| 住民税非課税 | 36,900円 |
例えば、月給30万円の方が入院して月の医療費60万円かかった場合、病院の窓口でマイナ保険証を提示すれば
85,800円+(600,000円‐286,000円)×1%=88,940円
が実際に支払う金額です。
さらに、過去12か月以内に3回以上、上限額に達した場合は4回目から上限額が下がります。
| 収入 | 医療費月額上限 |
| 標準報酬月額83万円以上 (所得901万円超) |
140,100円 |
| 標準報酬月額53万円以上79万円 (所得600万円超901万円以下) |
93,000円 |
| 標準報酬月額28万円以上50万円 (所得210万円超600万円以下) |
44,400円 |
| 標準報酬月額26万円以下 (所得210万円以下) |
44,400円 |
| 住民税非課税 | 24,600円 |
先ほどの例と同じく月給30万円の方なら月の医療費上限は44,400円です。
さらに年間の上限額もあります。
| 収入 | 年間の医療費上限額 |
| 標準報酬月額83万円以上 (所得901万円超) |
168万円 |
| 標準報酬月額53万円以上79万円 (所得600万円超901万円以下) |
111万円 |
| 標準報酬月額28万円以上50万円 (所得210万円超600万円以下) |
53万円 |
| 標準報酬月額26万円以下 (所得210万円以下) |
53万円 |
| 住民税非課税 | 29万円 |
先ほどの例と同じく月給30万円の方なら年間医療費上限額は53万円。
メディアで不安を煽られることが多い日本の健康保険制度ですが、実情は意外としっかりしてます。まずはこの点を抑えておきましょう。
入院すると医療費以外にもいろいろとお金はかかる。
ただし、入院した場合には健康保険が適用されない様々な費用が発生します。
例えば、
- 差額ベッド代(個室代)
- 食事代
- 交通費
- 入院中の生活雑貨
といった費用。
差額ベッド代は個室や少人数部屋を利用する場合にかかる費用です(大部屋の入院であれば不要)。金額はホテル代と同じでピンキリ。芸能人や政治家が使うような豪華な個室であれば1泊数万円となることもありますし、地方の良心的な病院であればビジネスホテル並みの金額で利用することもできます。
厚生労働省が公表している1日あたりの平均差額ベッド代は以下のとおり。
1人室:8,322円
2人室:3,101円
3人室:2,826円
4人室:2,705円
全平均:6,620円
※中央社会保険医療協議会(第548回、令和5年7月5日)「主な選定療養に係る報告状況」参照
1人部屋が突出してますよね。優雅な1人部屋でなくても良い場合は、差額ベッド代をかなり抑えられます(差額ベッド代の調べ方はこちらに書いています)。
食事代は固定で1食490円(1日1,470円)。住民税非課税世帯等の場合はもう少し安くなります(参考 全国健康保険協会)。
あとは交通費と入院中の生活雑貨、シーツや枕カバーのクリーニング代といったところ。生命保険文化センターの調査によると、入院1日の自己負担額平均は約2.4万円だそうです(高額療養費制度利用後の平均)。
民間の医療保険・がん保険は発生したら壊滅的なダメージになるリスクに備える
疾病別の入院日数平均も生命保険文化センターのサイトにまとめられています。
あたりまえですが、入院日数は疾病によって大きく変わります。最近の医療は入院から通院にシフトしていますが、脳血管疾患やメンタル・神経系疾患はまだまだ退院までに時間がかかります。がんの入院日数平均は2週間程度ですが、部位や進行度によっては長期の入院になることも珍しくありません。
医療保険・がん保険は
「発生したら本格的にやばいリスクに備える」
がベター。ちょっとした短期入院でも手厚く保障してくれるのがベストですが、それだと月々の保険料がめちゃくちゃ高くなります。
先ほど入院1日の自己負担額平均は約2.4万円と書きましたが、1ヶ月前後の短期入院であれば貯蓄の切り崩しでやり過ごせる方も多いでしょう(やり過ごせない場合はまずは貯蓄を習慣にすることです)。会社員の方なら、有給休暇を消化すれば収入減もないはずです。
本当に怖いのは長期闘病です。保険料とのバランスで考えれば、
- がん
- 脳血管疾患
- メンタル・神経系疾患
といった3つの疾病の長期闘病には備えておきたいところ。
がんも入院して手術して、きれいにがん細胞を切り取ることができれば怖くありません。退院後は再発予防のために副作用の軽い抗がん剤か放射線を2~3ヶ月程度受ければ治療終了。働きながら抗がん剤・放射線治療を受けることも不可能ではないので、経済的なピンチに陥ることもないでしょう。
しかし、実際は手術でがん細胞を切り取ることができず、副作用のきつい抗がん剤を数ヶ月打ち続け、そして一旦治療が終わっても再発・転移を繰り返すことが少なくありません。こんなケースは満足に働くこともできず、徐々に減っていく銀行口座の残高を眺めながら
「あ、これ、やばいかも」
と、本格的なピンチを迎えることになります。
また、脳血管疾患は平均からしても入院が長引きます(68.9日)。歌手の星野源さんやglobeのKEIKOさんがくも膜下出血を発症されてますが、30代から40代の若い方でも発症してしまうのが脳血管疾患。星野源さんのように完全復活できれば良いのですが、完治しても後遺障害を負うようなケースは少なくありません。
メンタル・神経系疾患の入院もびっくりするほど長くなります。統合失調症なんてかかるわけないだろ!と思ってしまいがちですが、日本人の100人に1人程度が統合失調症に悩んでいるというデータもあります。交通事故より可能性が高いのが統合失調症。入院日数平均も569.5日と超長期です…。
また、高齢者になると増えるアルツハイマー病もやっかいです。その入院日数平均は279.6日。入院したらそのまま亡くなるまで病院で暮らすことも少なくありません。
以上の3つの長期闘病に備えるには、
- 3大疾病(がん・心疾患・脳血管疾患)の入院を無制限保障。
- 抗がん剤治療を受けた月に定額保障。
- メンタル・神経系疾患の長期入院を保障。
- 3大疾病で所定の条件を満たせば1年に1回一時金給付(余裕があれば)
の4つの条件を満たす医療保険がおすすめ。
具体的には、
あたりが保険料も安くて保障内容も悪くありません。特にチューリッヒ生命はメンタル・神経系疾患の長期入院も保障されるので、おすすめ度は高めです(メンタル・神経系疾患の長期入院を保障する医療保険は貴重です)。
また、タバコを吸わない方であれば、保険料が割引される
あたりも候補に入ります(喫煙習慣以外にも割引条件があります)。
ひとまずはこの4つで比較して、無理なく月々の保険料を支払える程度に保障額を調整するのが良いかと感じます。
健康保険が適用されない治療もある。
がんの治療で手の施しようがなくなってくると、医師から
日本では承認が遅れているけど、欧米では効果が認められて使用が進んでいる抗がん剤
を提案されるケースがあります。
もちろん日本未承認の抗がん剤治療には健康保険が適用されません。
こんな抗がん剤治療を受けることになると、
- 製薬会社の治験
- 先進医療
- 患者申出療養
- 自由診療
のどれかを選択することになります。
運良く治験を受けられれば薬剤費は無料。その他の医療費も健康保険が適用されるので、医療費はググっと抑えられます。
2の先進医療とは、公的医療保険の対象にするかを評価する段階にある治療・手術を指します。ある程度実績が蓄積された医療技術は厚生労働省に認められて先進医療となるのですが、先進医療には健康保険が適用されません。診察料・入院料といった技術料以外の医療費は健康保険が適用されるものの、先進医療の技術料は全額自己負担。
3の患者申出療養は患者が国に
「未承認薬の抗がん剤だけど、他に手段がないので受けさせてください!」
と申請する制度です。
申請が認められれば先進医療と同じく診察料・入院料といった技術料以外の医療費は健康保険が適用されますが、こちらも技術料は全額自己負担。
この2と3のケースは民間の保険で救うことができます。先述したチューリッヒ生命「終身医療保険プレミアムZ」、及びメディケア生命「新メディフィットA」であれば、先進医療・患者申出療養特約というオプションを付加すると、先進医療と患者申出療養の医療費実費が保障されます(2,000万円上限)。
2と3のケースであれば
「保険に入っておいてよかった…」
と心の底から実感できるでしょう。お金を気にせず治療を受けられます。
ただし、先進医療と患者申出療養はまだまだ黎明期です。令和3年に先進医療を受けた方は5,843人(がん以外も含む)ですし、患者申出療養は令和2年7月1日から令和3年6月30日までの1年間で208人(参考:厚生労働省)。
実際は4の自由診療で受けるケースが多いでしょう。とある保険会社の調査では、がん罹患者・がん罹患経験者の19.8%が自由診療を提案されたという結果が出ています(実際に受けたのは11.7%)。
自由診療は先進医療・患者申出療養とは異なり、治療費全額が自己負担です。本来であれば健康保険が適用されて3割負担となる診察料・入院料といった費用も10割負担。もちろん高額療養費制度も利用できないので、治療費は青天井に膨らみます。国立がん研究センターが未承認・適応外の医薬品を下記リンク先にまとめてますが、月100万円かかる抗がん剤なんてざらにあります。
最近の医療保険はここまで保障しています。例えば、メディケア生命「新メディフィットA」は自由診療の実費を1億円上限で保障。繰り返しますが、自由診療以外の保障も悪くないので、
「いざとなったら自由診療に頼ることも辞さない。なんとしても助かりたい」
のであれば、メディケア生命が有力な候補になります。
【必要性 中】働けなくなった場合に備える保険(就業不能保険)
ケガや病気で働けなくなった場合に備えるのが就業不能保険です。
上述した医療保険と似通っているのですが、就業不能保険は
- 就業不能保険は現役時代に保障が限定される(65歳くらいまで保障)。医療保険は一生涯(亡くなるまで)保障されることが多い。
- 就業不能保険は治療終了して障害が残った状態も保障される(保障してくれないダメな就業不能保険もあり)。医療保険が保障するのは原則治療中のみ。
といった違いがあります。
いざとなったら頼れる人の少ない独身の方だと、医療保険と就業不能保険の両方に入ればベストですが、それだと月々の保険料は高くなりがちです。迷った場合は一生涯保障の医療保険の方が優先度高めかなと。
まあでも、就業不能保険は保険料が安いです。月々の保険料を試算してみると、驚くほど安いです。
「あ、これくらいなら入ってもいいか」
というのが就業不能保険。
しかし、いたずらに心配する必要はありません。働けなくなった場合にも意外としっかりした公的なサポートがあります。
傷病手当金と障害年金が強力。
会社員の方であれば健康保険に加入していると思いますが、健康保険法等を根拠に疾病または負傷により働けなくなった場合に給付されるのが傷病手当金です。会社員の方であれば、働けなくなったとしても1年6ヶ月の期間、月給の約2/3が健康保険から傷病手当金として給付されます。
受給するには以下の4つの条件を全て満たすことが必要です。
業務中の病気やケガは労災の休業補償でカバーされます。業務外の病気やケガで働けなくなったケースをカバーするのが傷病手当金ですね。
働けなくなったらまずは残っている有給休暇を消化して、それでも働けない場合は傷病手当金が1年6ヶ月間給付されるということを覚えておきましょう。働けなくなっても即座に収入がストップすることはありません。
ただし、傷病手当金が給付されるのは健康保険に加入している会社員の方のみです。国民健康保険に加入している自営業・フリーランスの方は給付されないことに注意です。
また、後遺障害を負うような状況になった場合は障害年金が給付されます。
障害年金は非常に複雑です。受給条件も給付額も細かく決められています。詳細は日本年金機構のサイトに掲載されていますが、まずは障害を負うような状況となったら障害年金を受け取れることを覚えておきましょう。
何かと叩かれることが多い日本の年金制度ですが、
- 老後は亡くなるまで年金を給付(老齢年金)。
- 障害を負った場合にも年金を給付(障害年金)。
- 主たる生計者が亡くなった場合には遺族に年金を給付(遺族年金)。
といった、民間の保険では実現が難しいことをやってます。金融商品としても考えても、優秀過ぎるほど優秀です。
年金破綻を煽りまくるメディアもありますが、多少の減額はあったとしても破綻して年金ゼロはあり得ないでしょう。ここらへんは大江英樹著「知らないと損する年金の真実」に分かりやすく書かれてます。年金に不安を感じる方はご一読を。
就業不能保険は傷病手当金と障害年金の補完。
上述のとおり、会社員の方であれば働けなくなったとしても収入が即座に途絶えることはありませんが、それでも減収となることが多いでしょう。傷病手当金は月給の2/3ですし、障害を負ってしまえば、社会復帰できても満足に働けないこともあり得ます。
そこを補完するのが就業不能保険です。
例えば、ライフネット生命「働く人への保険3」は
①治療を目的とした入院
②医師の指示による在宅療養
③障害等級2級以上
といった場合、年金と同じように毎月定額給付(10万円とか)。
精神疾患の場合にも
①治療を目的とした入院
②障がい等級2級以上
といった条件を満たせば毎月定額給付です(10万円とか)。
先ほど医療保険で備えるべきは、
- がん
- 脳血管疾患
- メンタル・神経系疾患
の長期闘病と書きましたが、就業不能保険でも長期入院にも備えられるし、医療保険では保障されにくい脳血管疾患で半身麻痺といった後遺障害も保障されます(障害等級認定されれば)。
また、副作用の強い抗がん剤を打ち続け、自宅で寝てるしかないような状態(働くことなんて無理!)も「医師の指示による在宅療養」に該当するので、しっかり保障。割とオールマイティに保障してくれるのが就業不能保険です。
さらに、就業不能保険は条件を満たす限り保障期間終了まで定額給付されます。上述のとおり現役時代を保障期間とすることが多いので、例えば40歳のときに脳卒中で半身麻痺が残り、障害等級2級に認定された場合は65歳までの25年間毎月10万円給付とかです。
現状であれば、就業不能保険はライフネット生命「働く人への保険3」、チューリッヒ生命「くらすプラスZ」、及び三井住友海上あいおい生命「&LIFEくらしの応援ほけんWセレクト」の3つが最強。ひとまずはこの3つで比較しておけばよいかと。
【必要性 低】お金をためる保険(学資保険・個人年金保険)
お金を貯める保険に学資保険・個人年金保険がありますが、学資保険は子供の教育費を貯めるための保険。子供がいない独身の方には不要ですし、これから結婚を考えている方も子供が生まれてから考えれば十分。
また、老後の生活資金を貯める個人年金保険もありますが、低金利下の現状では資産運用として考えても妙味はありません。
「元本割れは絶対に避けたい!リスクは取りたくない!」
と言った方であれば、銀行預金の代わりに税制上のメリットがある個人年金保険に加入するのもアリですが、まだまだ老後まで時間のある方にとっては、個人型確定拠出年金(iDeCoまたは企業型DC)を利用した方が効率的にお金をふやせるかなと。
ちなみにですが、資産運用を検討されているのであれば、下記リンク先に必要なことが全て書かれています。
難しい数式もありますが、結論編だけでも読めばざっくり考え方がわかります。本屋へ行くと資産運用に関する本が山積みされてますが、普通の会社員の方であれば↑のリンクを読んでおけば十分でしょう。
繰り返しますが、年金に関する不安を煽りまくるメディアを鵜吞みにしない方がいいです。同様に、年金不安を煽ってよってくる保険の営業、銀行員も相手にする必要はありません。
年金が破綻する可能性は限りなくゼロに近いです。繰り返しますが、詳しくは大江英樹著「知らないと損する年金の真実」に分かりやすく書かれているので、ご一読を。
【必要性 低】老後に備える保険(介護保険・認知症保険)
メディアの情報に耳を傾け過ぎると、大部分の人が要介護になって莫大な介護費用が必要となる!と不安になってしまいますが、そもそも要介護になる確率はそこまで高くありません。
詳細は↓に書いていますが、
「介護費用は自分で貯める」
が合理的。
ただし、安心を買うという意味なら介護保険は有効です。
介護生活の平均は4年7ヶ月ですが、10年を超える割合も14.8%あります。10年を超える介護生活は本人も介護する方もなかなかの地獄…。
民間の介護保険は条件を満たす限り年金給付してくれるタイプがあります。これなら超長期の介護生活にも備えられます。発生する可能性は低いけど、発生しちゃったら大ダメージになるリスクに備えるという点では、介護保険は有効です。
また、現在を犠牲にしてまで介護費用を貯め込んでしまう人もけっこういらっしゃるのですが、そういう方にとっては
「介護保険に入ってるから介護となってもお金の心配は無用。いまの生活を楽しもう」
といったきっかけになるのも介護保険です。将来の不安は保険にぶん投げて、残りの人生を楽しむために介護保険を使うというのもアリかと。
介護保険は伝統的に朝日生命が強いです。朝日生命「あんしん介護保険」あたりが候補に入ります。
実名で明かす僕が独身なら選びたい保険
僕が独身であれば、以下の保険に加入します。
医療保険:メディケア生命「新メディフィットA」
保障内容はこんな感じです。
●メディケア生命
主契約:入院1日5,000円(60日型・特定3疾病入院無制限給付特則)、手術Ⅰ型
特約:先進医療・患者申出療養特約、特定3疾病一時給付特約(Ⅱ型50万円)、がん自由診療特約
30歳を例にすると月々の保険料は
【男性】
メディケア生命:2,918円
【女性】
メディケア生命:2,948円
です。
例えば、↑の保障内容でがんで1ヶ月入院(手術1回)した場合は
入院保障:5,000円×30日=15万円
手術保障:5万円×1回=5万円
一時金保障:50万円×1回=50万円
なので、合計70万円ゲットです。上述した傷病手当金を加味すれば、社会復帰が遅れた場合にもまあまあ耐えられるかと。がんの自由診療も上限1億円で実費保障されるので、最悪のケースで自由診療に頼らざるを得なくなった場合にも、躊躇なく
「受けます!」
と医師に伝えられるでしょう。
冒頭書いたとおり「保険は必要最小限!」が鉄則です。保険にお金をかけ過ぎず、浮いたお金をまずは貯蓄し、生活防衛資金がある程度貯まったら資産運用を検討です。
生命保険の相談をするなら。
おすすめは保険ショップです。
いまやちょっと大きな都市なら、どこでも見かける保険ショップ。買い物帰りにでもフラッと寄れる手軽さがいいですよね。複数の保険会社を公平に比較できる点がメリットです。
しかし、最寄りの保険ショップが望みの生命保険会社と提携しているとは限りません。メディケア生命の医療保険に入ろうと思ったのに、
「あ、うちメディケア生命やってないんですよ!代わりに○○生命どうです?」
と言われて希望どおりの保険を提案されないこともあります。
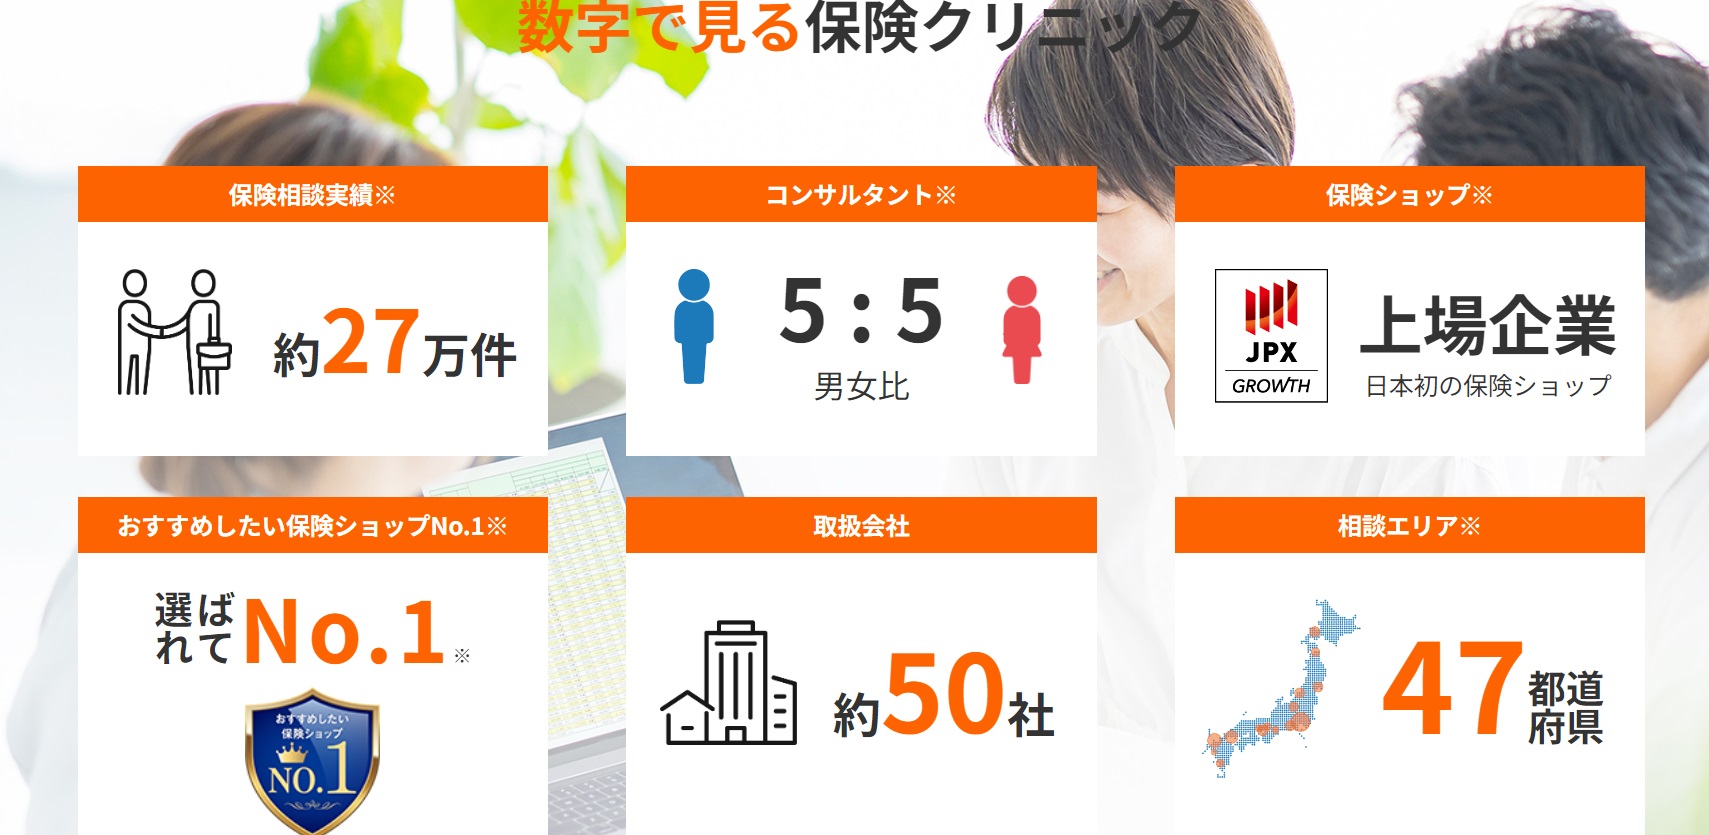
手堅いのは保険クリニックです。保険クリニックなら、この記事でご紹介したほぼ全ての保険会社と提携しています(ライフネット生命とは未提携)。各社の比較もかんたんにやってくれますよ。
サイト上の予約フォームに相談したい内容をざっくり入力し、予約してから訪問した方が効率的に最適なプランへたどり着けます。
【保険の相談なら!】保険クリニック
保険クリニックの予約は↓をクリック!
保険を検討されているのなら、まずは近所に保険クリニックがあるかを確認してみてください。 生命保険は世の中にたくさんありますが、生命保険を相談する窓口は保険クリニック一択でよいと感じます。
わかりやすく実績を確認できるのが第三者機関による顧客満足度調査。オリコン社が実施した保険ショップの顧客満足度調査にて2021年から2023年までの3年連続No.1、2023年10月に実施した株式会社DRCによるインターネット調査にて総合1位を獲得しています。
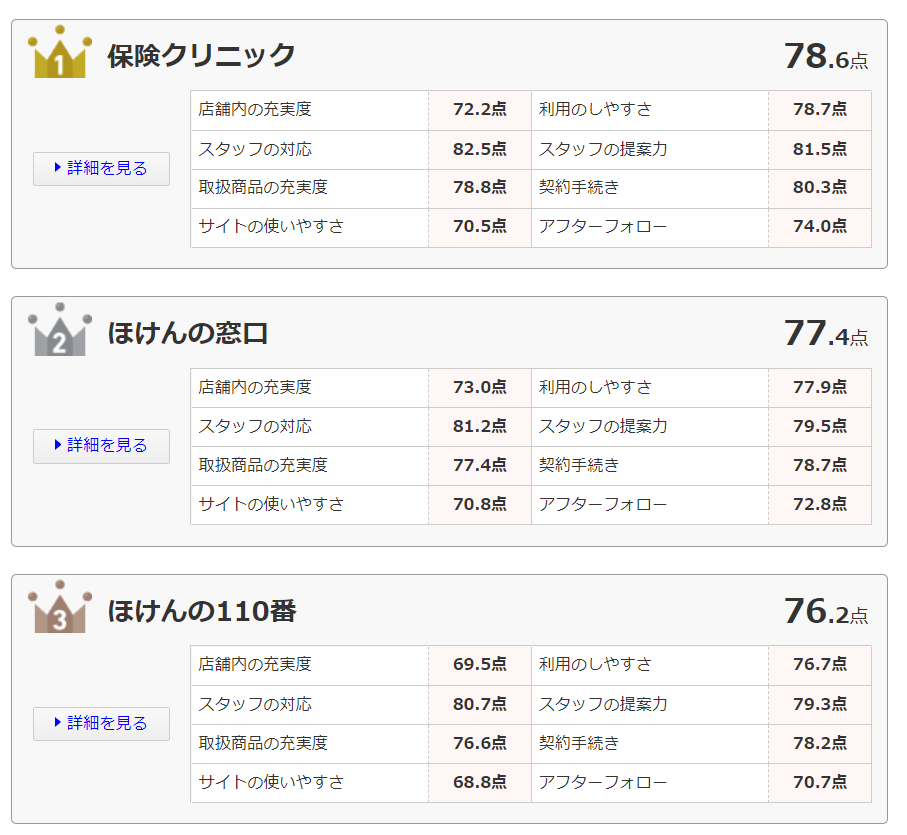
保険クリニックは契約手続きとアフターフォローにも定評があります。
保険金の不払い率をこちらにまとめていますが、不払いとなる理由の多くは
- 契約時の告知事項に不備があった。
- 契約上、保険会社に支払う責任がない。
の2点。
1点目は保険を契約する際に生命保険会社へ知らせた告知事項(過去の病歴とか現在の健康状況とか職業等)に誤りがあったケースで、これは保険ショップのスタッフが契約時にしっかり説明すれば回避できます。保険クリニックでしっかり説明を受けて契約すれば、まず該当することはないかと。
また、2点目はそもそも保険会社に保険金を支払う責任がないケースですが、医療保険やがん保険には責任分界点が微妙なグレーゾーンが存在します。微妙なグレーゾーンでキーになるのが医師が書く診断書。診断書の表現ひとつで保障されないこともあります。
そんなときに、
「こういうふうに診断書を書いてもらうと保障されやすいですよ」
といったアドバイスをできるのは保険ショップのスタッフだけです。生命保険会社のコールセンターに問い合わせても、わざわざ自分たちの不利になるアドバイスはしてくれません。
保険クリニックはアフターフォローの評価も高めです。契約後のコミュニケーションを密にしておくことで、万が一の場合には腹を割った相談がしやすくなります。こういう裏情報的なアドバイスは信頼関係がないとできないことなので。
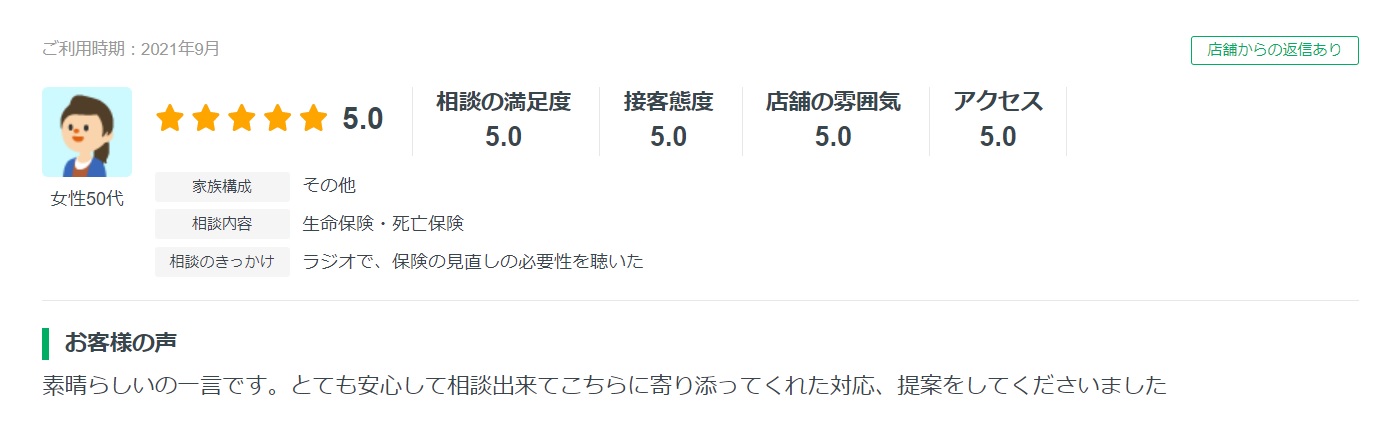
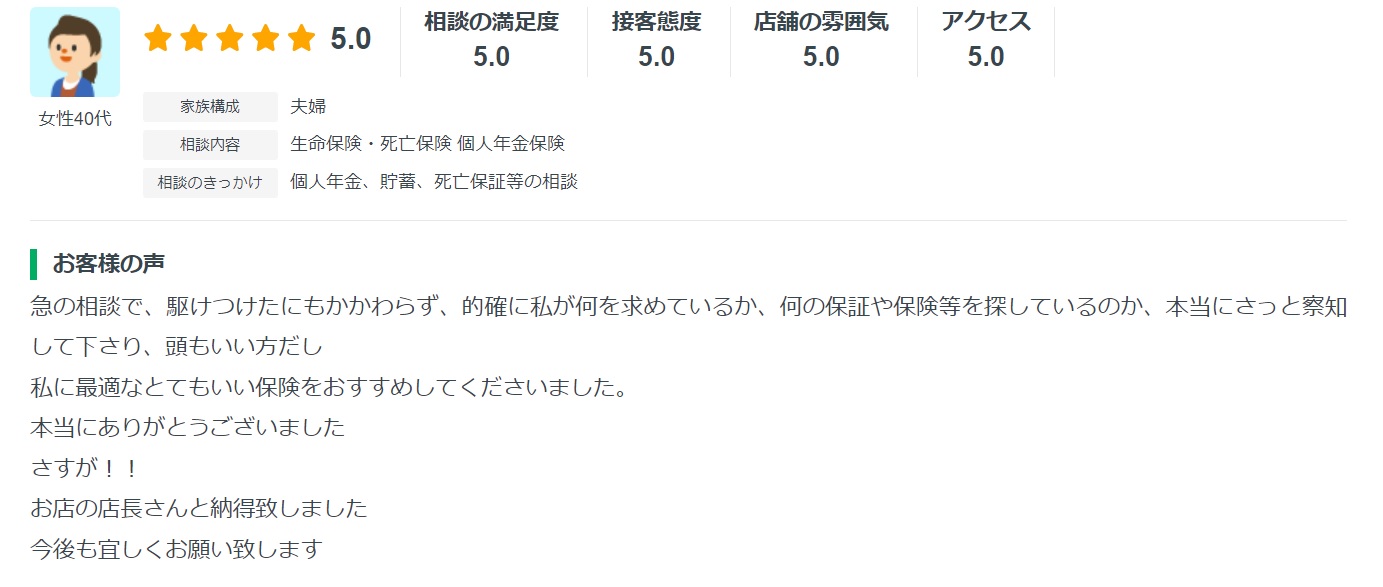
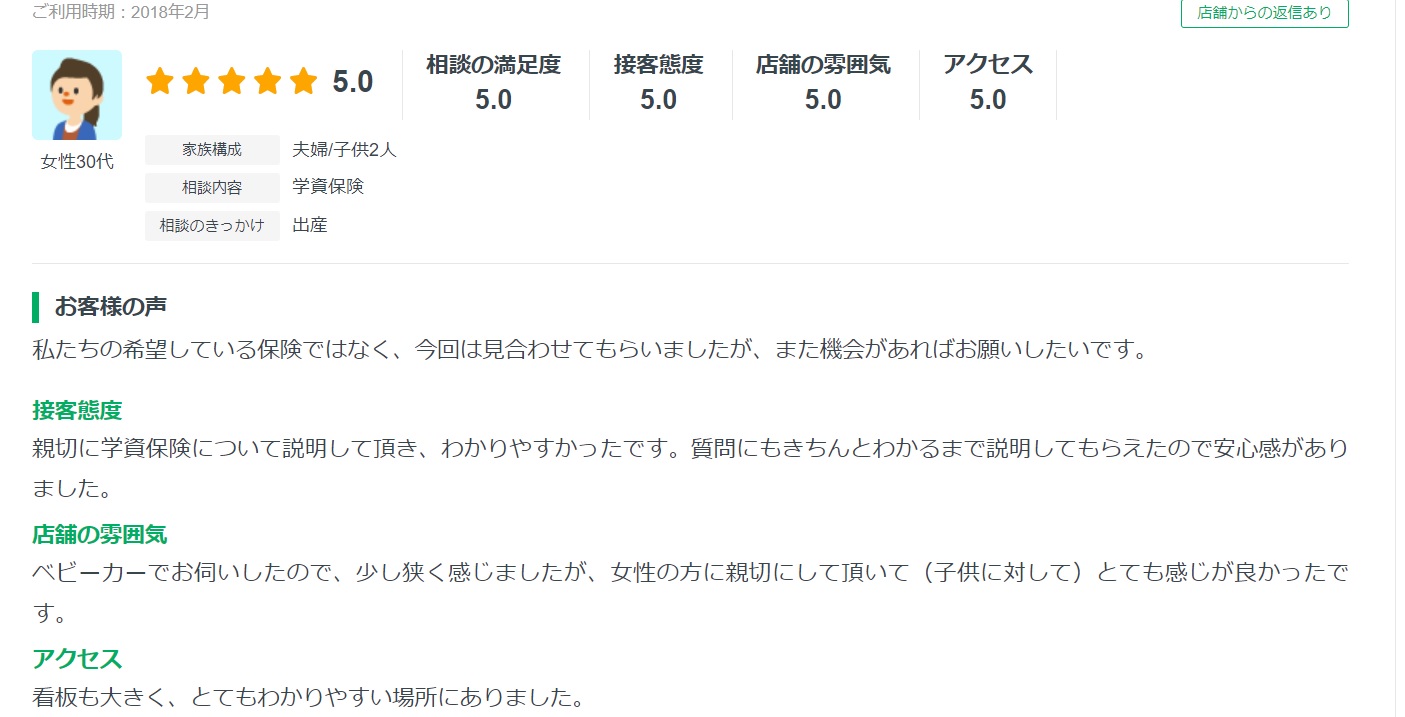
実際に利用した方の口コミは以下のとおり。
「たまたま優秀な人が担当になっただけじゃないの?」
という疑惑も沸いてきますが、保険クリニックはデジタル化が進んでいて独自に開発した提案システムを使ってます。スタッフのクオリティに偏りができにくい点もメリットでしょう。
予約は簡単です。
①保険クリニックのサイトにアクセスする。
②「店舗相談の予約」ボタンを押下。
③以下を入力して予約完了。
- 相談内容
- 相談場所(お近くの店舗を検索できます)
- 予約日時
- 名前
- 電話番号
- メールアドレス
- ご要望や事前にご確認したいこと(任意入力)
これで予約は完了。1分もあれば予約できます。
50社以上の保険会社と提携している点も評価できます。この記事で取り上げたほぼ全ての保険会社と提携しています。各社の比較もきっちりやってくれます。
もちろん相談は無料です。気軽な気持ちで相談して大丈夫ですよ。
保険クリニックの予約は↓をクリック!
【保険ショップの検索・予約なら】保険相談ニアエル
保険ショップの検索・予約は↓をクリック!
近所に保険クリニックがない場合は、保険相談ニアエルで最寄りの保険ショップを検索してみてください。保険ショップには複数回相談に訪問することもあるので、自宅との距離のは割と重要です。
保険相談ニアエルは全国1,500店舗の保険ショップを区市町村単位で検索できます。保険ショップに関する
- 取り扱っている保険会社
- 実際に利用した人の口コミ
- 営業時間、交通アクセス等の基本情報
といった情報も掲載されています。取り扱っている保険会社が事前にわかるので、希望していた保険を提案されなかった!といった悲劇もないですし、厳しい口コミもそのまま掲載されているので、ちゃんと選べば安心して相談ができるかなと。
また、保険相談ニアエルでは相談予約もできます。予約は簡単で
- 相談希望日時
- 氏名
- 生年月日
- 電話番号
- 相談内容(保険見直しor新規加入orその他)
だけ入力すれば完了。1分程度で終わる作業です。
予約した後には店舗から電話で予約確認があります。電話の際にざっくりと相談したい内容だとか、その他の要望(女性スタッフ希望等)を伝えておけば、相談もスムーズに進みます。
もちろん予約は無料です。気軽に予約して大丈夫です。
保険ショップの検索・予約は↓をクリック!
生命保険の相談は無料でできるし、相談したからって生命保険に入る必要はない。
生命保険の相談はもちろん無料です。
しかも、無料で相談したからといって、生命保険に必ず入らなければならないということはありません。
おすすめされた生命保険に納得できなければ、
「うーん、よく考えてみます…」
と、やんわりお断りしてOKです(お断りする人はかなりいます)。
相談しているときに過度な勧誘もなければ、お断りした後にしつこい電話攻勢というのもありません。最近は過度な勧誘やしつこい電話は法律で禁止されています。そんなことしたら、保険ショップは業務停止になってしまいます。
生命保険の相談は気軽な気持ちで。重く考える必要はありません!
コメント
ずっと県民共済にしかはいっていなかったんですが、高齢時の不安がきになりだしました。
しかし今から入ると高額・・・。
オンラインの保険相談を利用したのですが、自分の目星つけていたものはささっと概算され、
ネオdeいりょう一択で勧められたのですが、自分には高いし、これでいいのか不安になっていたところ、こちらを見つけ、非常に参考にさせていただきました!
あらゆるライフステージについても考察されているのが関心しました!
医療保険に乗り換えるつもりだったのですが、結構支払われないという口コミが多く
まだ決めかねているので、今回はこちらを参考に
がん保険(特約をつけ忘れていた・・・^^;)に加入することにしました!
あとは超少額の積立が満期になったら、遅いですが終身保険に入ろうかと思っています。
保険相談も勉強にはなったのですが、いろんな保険と比べてどうなの、というところがわからなかったので、本当に、本当に参考になりました!!!
(特に前述のネオdeいりょうが10年更新とは聞いていなかったです!)
森ひとみ様
とても励みになるコメントありがとうございます!
保険相談も当たりハズレがあるので、ちょっと残念なところだったのかもしれないですね…。
保険選びは保障内容を理解して、デメリットを含めて納得することが大切だと思います。
ご自身の希望にあったがん保険が見つかったのなら良かったです!
初めまして!
昨年の7月から保険募集人をしておりまして、最近になってこのサイトにたどり着きました。
非常にわかりやすくまとめられており、参考にしております。
素晴らしいサイトを作成していただきありがとうございます!!
FPPTさま
コメントありがとうございました!
こういうサイトは一方通行になりがちなので、
頂いたコメントはとても励みになります。
今後ともよろしくお願いいたします!