新社会人に必要なのは保険よりも貯蓄です。まずは貯蓄を習慣化することです。
新社会人になると生命保険会社の営業が、
「生命保険は若いうちに入ったほうがお得です!」
「社会人なったら生命保険は当たり前です!」
「将来に備えて生命保険に入っておいたほうが安心ですよ!」
といったような営業トークで迫ってきますが、全てスルーでいいでしょう。生命保険各社の営業が提案してくる月々1万円を超えるような保険を検討する必要はありません。
生命保険の相談は保険クリニックで!
(↓をクリックすると保険クリニックへ移動します)
目次
生命保険を考える前に日本の社会保険制度は手厚いということを知る。
何かと叩かれる日本の社会保険制度ですが、実情はそんなに悪くありません。日本は原則的に皆保険・皆年金の国。新社会人の皆さんも国に手厚く守られています。
特に知っておきたいのは以下の3つです。
- 高額療養費制度
- 傷病手当金
- 障害年金
高額療養費制度がすごい。
日本は国民皆保険の国なので、原則的には全ての方が健康保険に加入しています。会社員であれば会社の健康保険組合に加入しているはずです。
よく知られていることですが、健康保険に加入している現役世代であれば医療費の自己負担額は3割です。例えばケガで入院して治療費10万円かかった場合でも、自腹で支払う金額は3万円です。
さらに、日本には高額療養費制度があります。
高額療養費制度とは、収入によって医療費の月額上限が定まる仕組みです。具体的には下表のとおり(69歳以下のケース)。
| 収入 | 医療費月額上限 |
| 標準報酬月額83万円以上 (所得901万円超) |
270,300円+(医療費-901,000)×1% |
| 標準報酬月額53万円以上79万円 (所得600万円超901万円以下) |
179,100円+(医療費-597,000)×1% |
| 標準報酬月額28万円以上50万円 (所得210万円超600万円以下) |
85,800円+(医療費-286,000)×1% |
| 標準報酬月額26万円以下 (所得210万円以下) |
61,500円 |
| 住民税非課税 | 36,900円 |
限度額は前年の収入が基準になります。前年が学生であれば、多くの方が住民税非課税者に該当するでしょう。住民税非課税であれば月の医療費上限は36,900円です。
例えば、入院して月の医療費60万円かかった場合、現役世代が支払う金額は60万円の3割である18万円。しかし、病院の窓口でマイナ保険料を提示すれば、支払うのは高額療養費制度の上限額である36,900円です。
さらに、過去12か月以内に3回以上上限額に達した場合は、4回目から上限額が下がります。
| 収入 | 医療費月額上限 |
| 標準報酬月額83万円以上 (所得901万円超) |
140,100円 |
| 標準報酬月額53万円以上79万円 (所得600万円超901万円以下) |
93,000円 |
| 標準報酬月額28万円以上50万円 (所得210万円超600万円以下) |
44,400円 |
| 標準報酬月額26万円以下 (所得210万円以下) |
44,400円 |
| 住民税非課税 | 24,600円 |
住民税非課税者なら月の医療費上限は24,600円。
さらに年間の上限額もあります。
| 収入 | 年間の医療費上限額 |
| 標準報酬月額83万円以上 (所得901万円超) |
168万円 |
| 標準報酬月額53万円以上79万円 (所得600万円超901万円以下) |
111万円 |
| 標準報酬月額28万円以上50万円 (所得210万円超600万円以下) |
53万円 |
| 標準報酬月額26万円以下 (所得210万円以下) |
53万円 |
| 住民税非課税 | 29万円 |
住民税非課税者なら月の医療費上限は29万円。
メディアで不安を煽られることが多い日本の健康保険制度ですが、実情は意外としっかりしてます。まずはこの点を抑えておきましょう。
入院すると医療費以外にもいろいろとお金はかかる。
ただし、入院した場合には公的な健康保険が適用されない様々な費用が発生します。
例えば、
- 差額ベッド代(個室代)
- 食事代
- 交通費
- 入院中の生活雑貨
といった費用。
差額ベッド代は個室や少人数部屋を利用する場合にかかる費用です(大部屋の入院であれば不要)。金額はホテル代と同じでピンキリ。芸能人や政治家が使うような豪華な個室であれば1泊数万円となることもありますし、地方の良心的な病院であればビジネスホテル並みの金額で利用することもできます。
厚生労働省が公表している1日あたりの平均差額ベッド代は以下のとおり。
1人室:8,322円
2人室:3,101円
3人室:2,826円
4人室:2,705円
全平均:6,620円
※中央社会保険医療協議会(第548回、令和5年7月5日)「主な選定療養に係る報告状況」参照
1人部屋が突出してますよね。優雅な1人部屋でなくても良い場合は、差額ベッド代をかなり抑えられます(差額ベッド代の調べ方はこちらに書いています)。
食事代は固定で1食490円(1日1,470円)。住民税非課税世帯等の場合はもう少し安くなります(参考 全国健康保険協会)。
あとは交通費と入院中の生活雑貨、シーツや枕カバーのクリーニング代といったところ。生命保険文化センターの調査によると、入院1日の自己負担額平均は約2.4万円だそうです(高額療養費制度利用後の平均)。
傷病手当金が強力。
健康保険法等を根拠に、疾病または負傷により働けなくなった場合に給付されるのが傷病手当金です。会社員の方であれば、働けなくなったとしても1年6ヶ月の期間、月給の約2/3が健康保険から傷病手当金として給付されます。
受給するには以下の4つの条件を全て満たすことが必要です。
業務中の病気やケガは労災の休業補償でカバーされます。業務外の病気やケガで働けなくなったケースをカバーするのが傷病手当金ですね。
働けなくなったらまずは有給休暇を消化して、それでも働けない場合は傷病手当金が1年6ヶ月間給付されるということを覚えておきましょう。会社員であれば、働けなくなっても即座に収入がストップすることはありません。
障害年金も強力。
また、後遺障害を負うような状況になった場合は障害年金が給付されます。
「片足を失ってしまった…」
「目が見えなくなってしまった…」
「耳が聞こえなくなってしまった…」
というようなハードな状況をカバーするのが障害年金。
上述した高額療養費制度・傷病手当金は健康保険から給付される制度。障害年金は年金から給付される制度です。障害年金はちょっと色合いが違います。
障害年金はとても複雑で、受給条件・給付額が細かく決められています。詳細は日本年金機構のサイトに掲載されていますが、学生時代に年金保険料の未納がある場合は障害年金を受け取れない可能性があります。
「年金なんて面倒だしよくわかんないから親に任せてたよ…」
という方は、まずは過去の納付状況のチェックを。ねんきんネットを利用すればかんたんに確認できます(マイナンバーカードがあれば新規登録もかんたんです)。未納期間がある場合は遡って納付もしくは免除申請ができるので、できれば保険料の納付を、難しいなら免除申請を。
ちなみにですが、年金というと老後のためのもの(老齢年金)というイメージがありますが、他にも
- 病気やケガで働けなくなった場合に給付される障害年金
- 主たる生計者が亡くなった場合に遺族へ給付される遺族年金
があります。割とオールマイティにピンチを救ってくれるのが日本の年金制度。民間の保険では実現が難しいことをやってます。金融商品としても考えても、優秀過ぎるほど優秀です。
年金不安を煽りまくるメディアもありますが、多少の減額はあったとしても破綻はあり得ないでしょう。ここらへんは大江英樹著「知らないと損する年金の真実」に分かりやすく書かれてます。社会の仕組みを知る上でもご一読を。
新社会人に必要な生命保険
保険の種類は大きく
- 亡くなった場合に備える保険(定期保険・収入保障保険・終身保険)
- ケガや病気に備える保険(医療保険・がん保険)
- 働けなくなった場合に備える保険(就業不能保険)
- お金をためる保険(学資保険・個人年金保険)
- 老後に備える保険(介護保険・認知症保険)
の5つに分類できますが、それぞれについて新社会人の必要性を書いてみたいと思います。
ここで想定しているのは大学・大学院を卒業して一般企業へ就職、もしくは公務員となった新社会人です。一人暮らしでお金に余裕もあまりなく、保険にかけられるお金は月2,000円が限界、といったかんじです。
【必要性 低】亡くなった場合に備える保険(定期保険・収入保障保険・終身保険)
結論から書くと、多くの新社会人にとって亡くなった場合に備える保険(死亡保険)は不要でしょう。死亡保険は遺された家族が経済的に困らないことを目的とする保険です。自分が亡くなることによって経済的に困る人がいないのであれば、死亡保険は不要です。
将来的に結婚を考えている場合でも、死亡保険は結婚してからで遅くはないです。子供が生まれてから
「そろそろ掛け捨ての安い生命保険にでも入っておくか!」
で十分。配偶者の収入や貯蓄を鑑みながら、安い掛け捨ての生命保険に入っておけばよいかと。
例外的に死亡保険が必要なのは親の生活費を支えなければならないケースでしょうか。自分が亡くなることによって親の生活が破綻するような状況であれば、掛け捨ての安い定期保険に加入しておいたほうが安心でしょう。
タバコを吸わない方であれば
あたりが最安値ですし、タバコを吸う方なら
が候補に入ります。
【必要性 高】ケガや病気に備える保険(医療保険・がん保険)
ケガや病気に備えられる保険には医療保険・がん保険があります。
幅広くケガや病気に備えられるのが医療保険。
「入院1日1万円!手術1回10万円!」
といったやつです。入院や通院での治療全般に備えられる保険です。
がん保険はその名の通りがんに保障を特化した保険です。日本人の死因ランキングは長らくがんがNo.1ですが、保障をがんに限定して、その代わりに保険料を安く抑えられるのががん保険。
まあでも先述したとおり、日本の公的な健康保険制度は意外としっかりしてます。高額療養費制度を利用すれば、月々の医療費上限はある程度決まります。
「入院してお金が足りなくなったらどうしよう…親にも頼れないし…」
と、いたずらに不安になる必要はありません。
さらに、疾病別の入院日数平均が生命保険文化センターのサイトにまとめられていますが、体力のある若い方(15~34歳)の入院が長引くことは極稀。先ほど入院1日の自己負担額平均は約2.4万円と書きましたが、まずは2週間程度の短期入院をやり過ごせるくらいの貯蓄をすること。保険より先に貯蓄の習慣です。
2週間程度の入院をやり過ごせるくらい貯蓄できたら
「発生したら本格的やばいリスクに備える」
といった先々にありそうなリスクに備える目的で、医療保険を検討するでよいでしょう。保険料とのバランスで考えれば、
- がん
- 脳血管疾患
- メンタル・神経系疾患
の3つ疾病の長期闘病には備えておきたいところです。ちょっとした入院でも手厚く保障してくれるのがベストですが、それだと月々の保険料がめちゃくちゃ高くなります。ある程度の貯蓄があれば、医療保険にもコスパ良く加入できます。
がんも入院して手術して、きれいにがん細胞を切り取ることができれば怖くありません。退院後は再発予防のために副作用の軽い抗がん剤か放射線を2~3ヶ月程度受ければ治療終了。働きながら抗がん剤・放射線治療を受けることも不可能ではないので、経済的なピンチに陥ることもないでしょう。
しかし、実際は手術でがん細胞を切り取ることができず、副作用のきつい抗がん剤を数ヶ月打ち続け、そして一旦治療が終わっても再発・転移を繰り返すことが少なくありません。こんなケースは満足に働くこともできず、徐々に減っていく銀行口座の残高を眺めながら
「あ、これ、やばいかも」
と、本格的なピンチを迎えることになります。
また、脳血管疾患は平均からしても入院が長引きます(68.9日)。歌手の星野源さんがくも膜下出血を発症したのが31歳のとき。比較的若い方でも発症してしまうのが脳血管疾患です。星野源さんのように完全復活できれば良いのですが、完治しても後遺障害を負うようなケースも少なくありません。
メンタル・神経系疾患の入院もびっくりするほど長くなります。統合失調症なんてかかるわけないだろ!と思ってしまいがちですが、日本人の100人に1人程度が統合失調症に悩んでいるというデータもあります。交通事故より可能性が高いのが統合失調症。入院日数平均も569.5日と超長期です…。
以上の3つのケースに備えるには、
- 3大疾病(がん・心疾患・脳血管疾患)の入院を無制限保障。
- 抗がん剤治療を受けた月に定額保障。
- メンタル・神経系疾患の長期入院を保障。
- 3大疾病で所定の条件を満たせば1年に1回一時金給付(余裕があれば)
の4つの条件を満たす医療保険がおすすめ。
具体的には、
あたりが保険料も安くて保障内容も悪くありません。特にチューリッヒ生命はメンタル・神経系疾患の長期入院も保障されるので、おすすめ度は高めです(メンタル・神経系疾患の長期入院を保障する医療保険は貴重です)。
また、タバコを吸わない方であれば、保険料が割引される
あたりも候補に入ります(喫煙習慣以外にも割引条件があります)。
ひとまずはこの4つで比較して、無理なく月々の保険料を支払える程度に保障額を調整するのが良いかと感じます。
【必要性 中】働けなくなった場合に備える保険(就業不能保険)
ケガや病気で働けなくなった場合に備えるのが就業不能保険です。
上述した医療保険と似通っているのですが、就業不能保険は
- 就業不能保険は現役時代に保障が限定される(65歳くらいまで保障)。医療保険は一生涯(亡くなるまで)保障されることが多い。
- 就業不能保険は治療終了して障害が残った状態も保障される(保障してくれないダメな就業不能保険もあり)。医療保険が保障するのは原則治療中のみ。
といった違いがあります。
医療保険と就業不能保険の両方に入ればベストですが、それだと月々の保険料は高くなりがちです。迷った場合は一生涯保障の医療保険の方が優先度高めかなと。就業不能保険は余裕があればいいでしょう。
ちなみに、現状であれば、就業不能保険はライフネット生命「働く人への保険3」、チューリッヒ生命「くらすプラスZ」、及び三井住友海上あいおい生命「&LIFEくらしの応援ほけんWセレクト」の3つが最強。
例えば、ライフネット生命「働く人への保険3」が保障するのは
①治療を目的とした入院
②医師の指示による在宅療養
③障害等級2級以上
です。上記①~③のいずれかの条件を満たせば、年金と同じように毎月定額給付です。
先ほど医療保険で備えるべきは、
- がん
- 脳血管疾患
- メンタル・神経系疾患
の長期闘病と書きましたが、就業不能保険でも長期入院にも備えられるし、医療保険では保障されにくい脳血管疾患で半身麻痺といった後遺障害も保障されます(障害等級認定されれば)。
また、副作用の強い抗がん剤を打ち続け、自宅で寝てるしかないような状態(働くことなんて無理!)も「医師の指示による在宅療養」に該当するので、しっかり保障。割とオールマイティに保障してくれるのが就業不能保険です。
さらに、就業不能保険は条件を満たす限り保障期間終了まで定額給付されます。上述のとおり現役時代を保障期間とすることが多いので、例えば25歳のときに脳卒中で半身麻痺が残り、障害等級2級に認定された場合は65歳までの40年間毎月10万円給付とかです。
上述のとおり、会社員の方であれば働けなくなったとしても収入が即座に途絶えることはありませんが、それでも減収となることが多いでしょう。傷病手当金は月給の2/3ですし、障害を負ってしまえば、一生涯満足に働くことができないこともあるでしょう。
そこを補完するのが就業不能保険です。結婚して家族を持つような状況になれば、必要性は高くなります。
【必要性 低】お金をためる保険(学資保険・個人年金保険等)
お金を貯める保険に学資保険・個人年金保険がありますが、学資保険は子供の教育費を貯めるための保険。子供が生まれてから考えれば十分です。
また、老後の生活資金を貯める個人年金保険もありますが、低金利下の現状では資産運用として考えても妙味はありません。
「元本割れは絶対に避けたい!リスクは取りたくない!」
と言った方であれば、銀行預金の代わりに税制上のメリットがある個人年金保険に加入するのもアリですが、多くの方にとっては、個人型確定拠出年金(iDeCoまたは企業型DC)を利用した方がよいでしょう。まだまだ老後までに時間のある新社会人の方であれば、多少のリスクを取ってでもリターンを狙うのが合理的です。
ちなみにですが、資産運用を検討されているのであれば、下記リンク先に必要なことが全て書かれています。
難しい数式もありますが、結論編だけでも読めばざっくり考え方がわかります。本屋へ行くと資産運用に関する本が山積みされてますが、普通の会社員の方であれば↑のリンクを読んでおけば十分でしょう。
まあでも新社会人の方なら資産運用よりも前に貯蓄です。繰り返しますが、まずは貯蓄を習慣にすること。生活防衛資金を貯めることです。
「給与が振り込まれる毎月25日に貯蓄用口座へ定額を振り替える」
といったことをきっちりできれば理想的ですが、実際にそんなことができる人は少数派。強制的に貯蓄をする仕組みを作ったほうがよいでしょう。
強制的に貯金をする仕組みとして以下があります。
- 銀行預金の自動積立。
- 会社の財形制度。
給料が振り込まれた口座から自動で引き落として積み立てていくのが銀行預金の自動積立です。会社の財形は給与天引きですね。どちらも強制的に貯まっていきます。
一方で、保険でも強制的に貯蓄ができます。生命保険各社に似たような積立保険がありますが、メジャーなのは明治安田生命「じぶんの積立」。
明治安田生命「じぶんの積立」は銀行口座から自動的に掛け金が引き落とされます。掛け金は毎月5,000円・10,000円・15,000円・20,000円の4パターンから選択できます。
さらに明治安田生命「じぶんの積立」には、
- 積み立てた掛け金はいつ解約しても元本保証あり。
- 積み立てた掛け金は満期を迎えると利息が上乗せされて戻ってくる。生命保険料控除を加味すると、実質的な年利は約3.25%。
といったメリットもあります。
「たったの3.25%かよ!」と思われるかもしれませんが、2026年4月現在の10年定期預金の年利が0.9%程度であることを踏まえれば、元本保証で年利3.25%は破格といっていい利率です。会社の財形制度にもこれだけの高い利率はないかと。
【必要性 低】老後に備える保険(介護保険・認知症保険)
これも新社会人の方にとって必要性は薄いでしょう。自分が介護のお世話になるなんて、まだまだリアルに考えられないと思います。
それよりも気になるのは親の介護かもしれませんが、親の介護保険・認知症保険も必要性は低いです。
メディアの情報に耳を傾け過ぎると、大部分の人が要介護になって莫大な介護費用が必要となる!と不安になってしまいますが、そもそも要介護となって民間の介護保険・認知症保険の保障を受けられる確率はそこまで高くありません。介護費用は保険に頼らず、自分で貯めるのが合理的です。
詳細は↓のリンク先参照。
まとめ 僕が新社会人なら選びたい保険
僕が新社会人であれば、以下の保険に加入します。
これだけです。
保障内容はこんな感じです。
●チューリッヒ生命
主契約:入院1日5,000円(60日保障)、入院中手術1回5万円、外来手術1回2.5万円
特約:8大疾病延長入院特約、ストレス性疾病延長入院特約、先進医療・患者申出療養特約、特定疾病一時金特約50万円
23歳を例にすると月々の保険料は
男性:2,109円
女性:2,014円
です。
これで1ヶ月まるまる入院(30日)して手術を1回受けると、
チューリッヒ生命:5,000円×30日+5万円=20万円
なので、20万円ゲット。がんと脳血管疾患の入院は無制限保障ですし、がんと脳血管疾患で入院した場合は上記20万円に加えて一時金として50万円(年1回)が給付されるので、万が一の長期闘病となってもまあ耐えられるかと。
何度でも繰り返しますが、新社会人はまず貯蓄を習慣にすること。保険はその後です。貯蓄を習慣にする目的なら、明治安田生命「じぶんの積立」も検討の余地があります。銀行預金と同じく元本保証で、それでいて税制上は銀行預金より有利です(生命保険料控除が使えるので年末調整で前払いした税金が戻ってくる)。
生命保険の相談をするなら。
おすすめは保険ショップです。
いまやちょっと大きな都市なら、どこでも見かける保険ショップ。買い物帰りにでもフラッと寄れる手軽さがいいですよね。複数の保険会社を公平に比較できる点がメリットです。
しかし、最寄りの保険ショップが望みの生命保険会社と提携しているとは限りません。チューリッヒ生命の医療保険に入ろうと思ったのに、
「あ、うちチューリッヒ生命やってないんですよ!代わりに〇〇〇生命どうです?」
と言われて希望どおりの保険を提案されないこともあります。
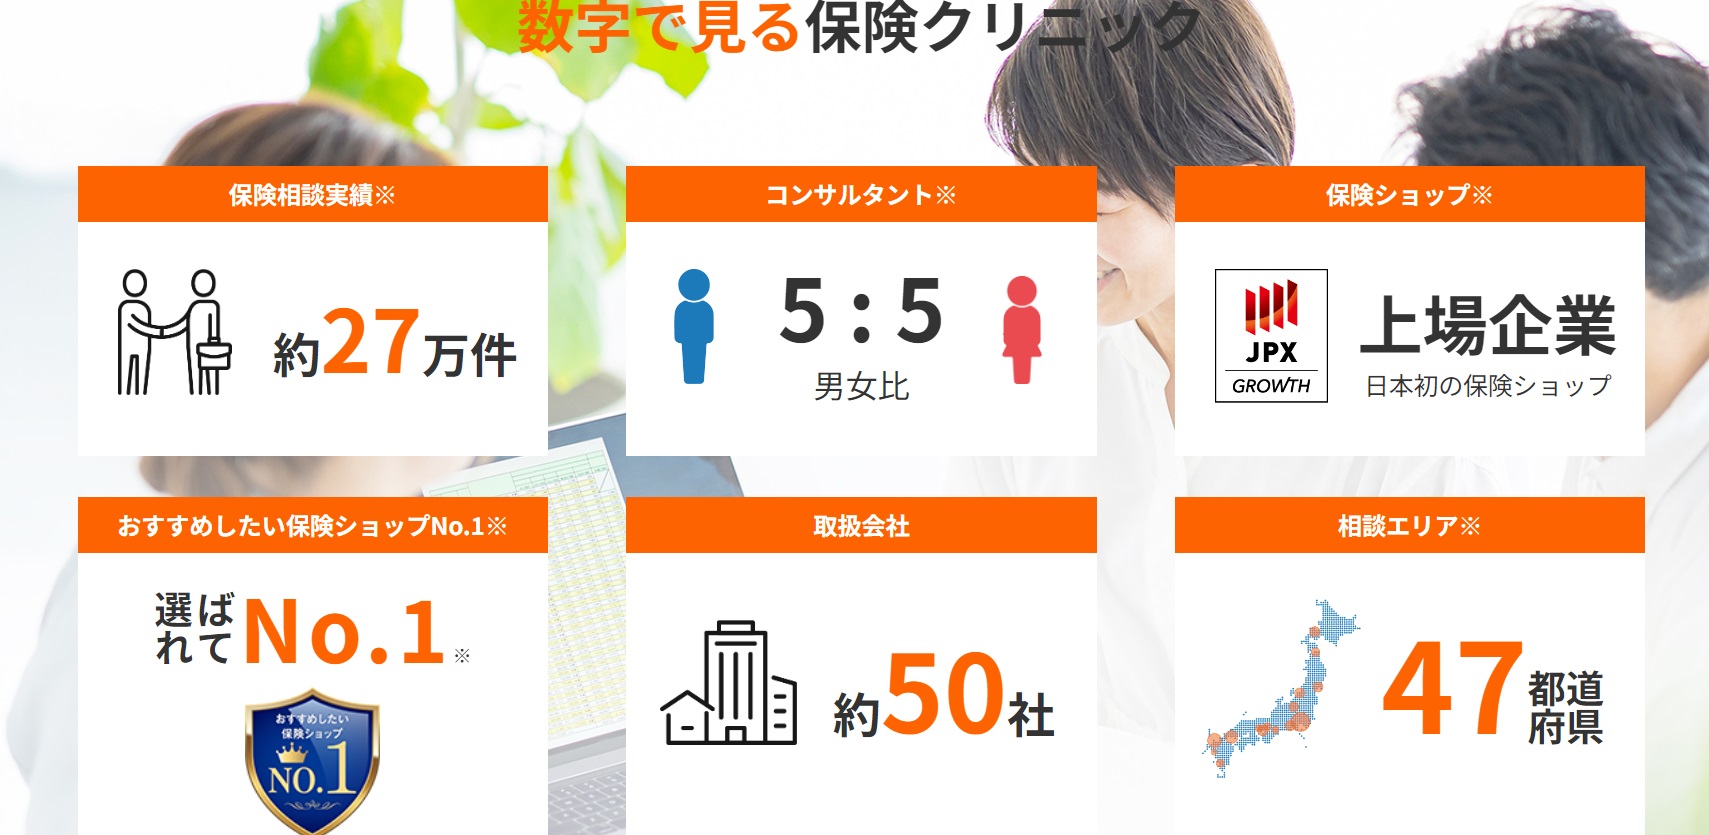
手堅いのは保険クリニックです。保険クリニックなら、この記事でご紹介したほぼ全ての保険会社と提携しています(ライフネット生命とは未提携)。各社の比較もかんたんにやってくれますよ。
サイト上の予約フォームに相談したい内容をざっくり入力し、予約してから訪問した方が効率的に最適なプランへたどり着けます。
【保険の相談なら!】保険クリニック
保険クリニックの予約は↓をクリック!
保険を検討されているのなら、まずは近所に保険クリニックがあるかを確認してみてください。 生命保険は世の中にたくさんありますが、生命保険を相談する窓口は保険クリニック一択でよいと感じます。
わかりやすく実績を確認できるのが第三者機関による顧客満足度調査。オリコン社が実施した保険ショップの顧客満足度調査にて2021年から2023年までの3年連続No.1、2023年10月に実施した株式会社DRCによるインターネット調査にて総合1位を獲得しています。
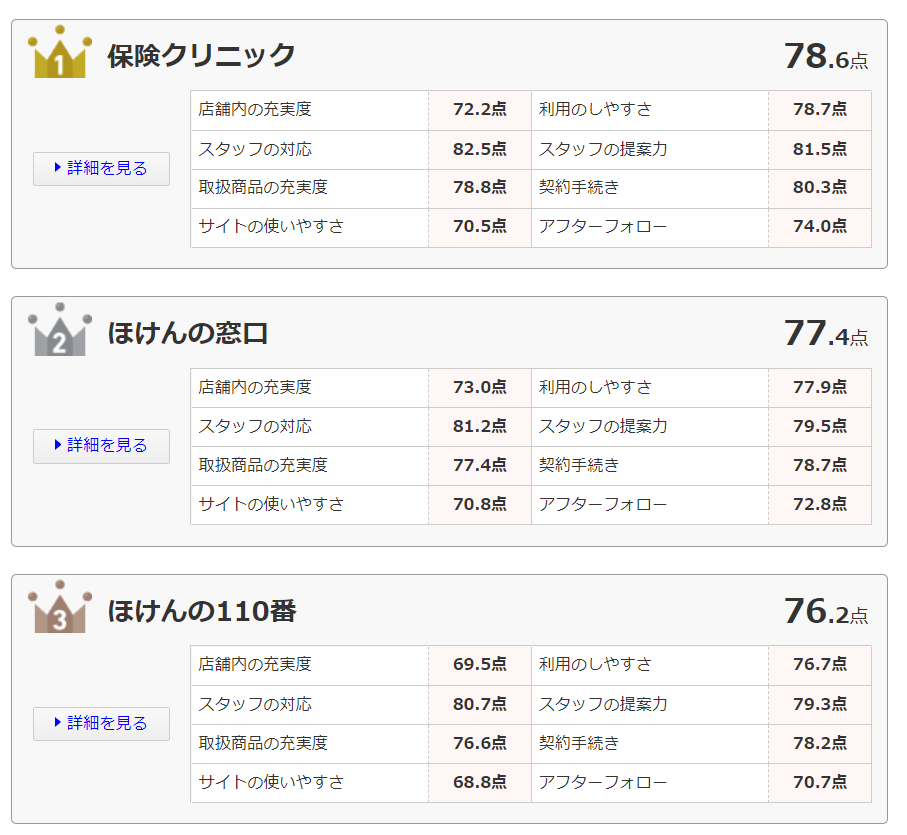
保険クリニックは契約手続きとアフターフォローにも定評があります。
保険金の不払い率をこちらにまとめていますが、不払いとなる理由の多くは
- 契約時の告知事項に不備があった。
- 契約上、保険会社に支払う責任がない。
の2点。
1点目は保険を契約する際に生命保険会社へ知らせた告知事項(過去の病歴とか現在の健康状況とか職業等)に誤りがあったケースで、これは保険ショップのスタッフが契約時にしっかり説明すれば回避できます。保険クリニックでしっかり説明を受けて契約すれば、まず該当することはないかと。
また、2点目はそもそも保険会社に保険金を支払う責任がないケースですが、医療保険やがん保険には責任分界点が微妙なグレーゾーンが存在します。微妙なグレーゾーンでキーになるのが医師が書く診断書。診断書の表現ひとつで保障されないこともあります。
そんなときに、
「こういうふうに診断書を書いてもらうと保障されやすいですよ」
といったアドバイスをできるのは保険ショップのスタッフだけです。生命保険会社のコールセンターに問い合わせても、わざわざ自分たちの不利になるアドバイスはしてくれません。
保険クリニックはアフターフォローの評価も高めです。契約後のコミュニケーションを密にしておくことで、万が一の場合には腹を割った相談がしやすくなります。こういう裏情報的なアドバイスは信頼関係がないとできないことなので。
実際に利用した方の口コミは以下のとおり。
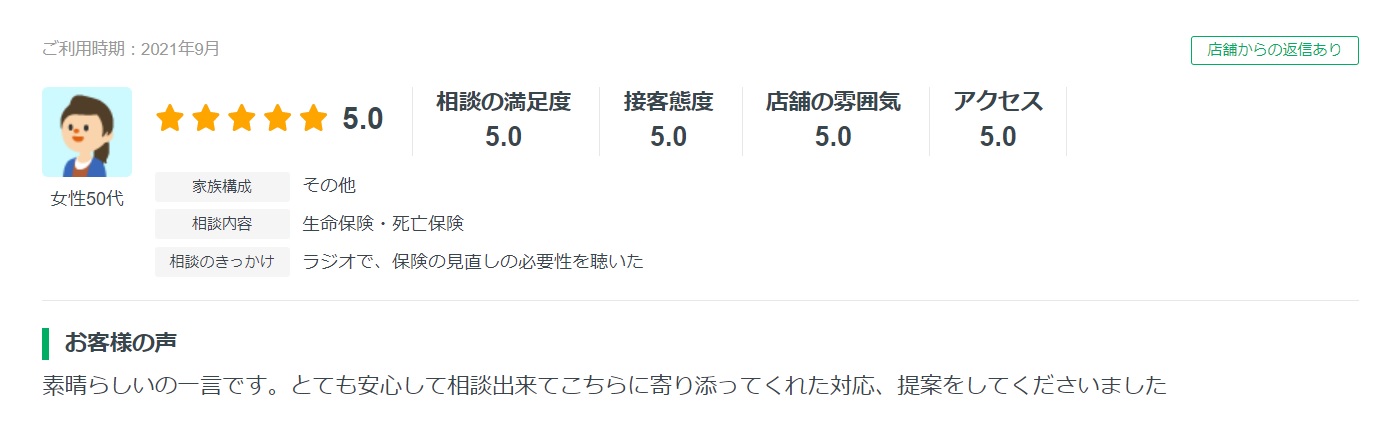
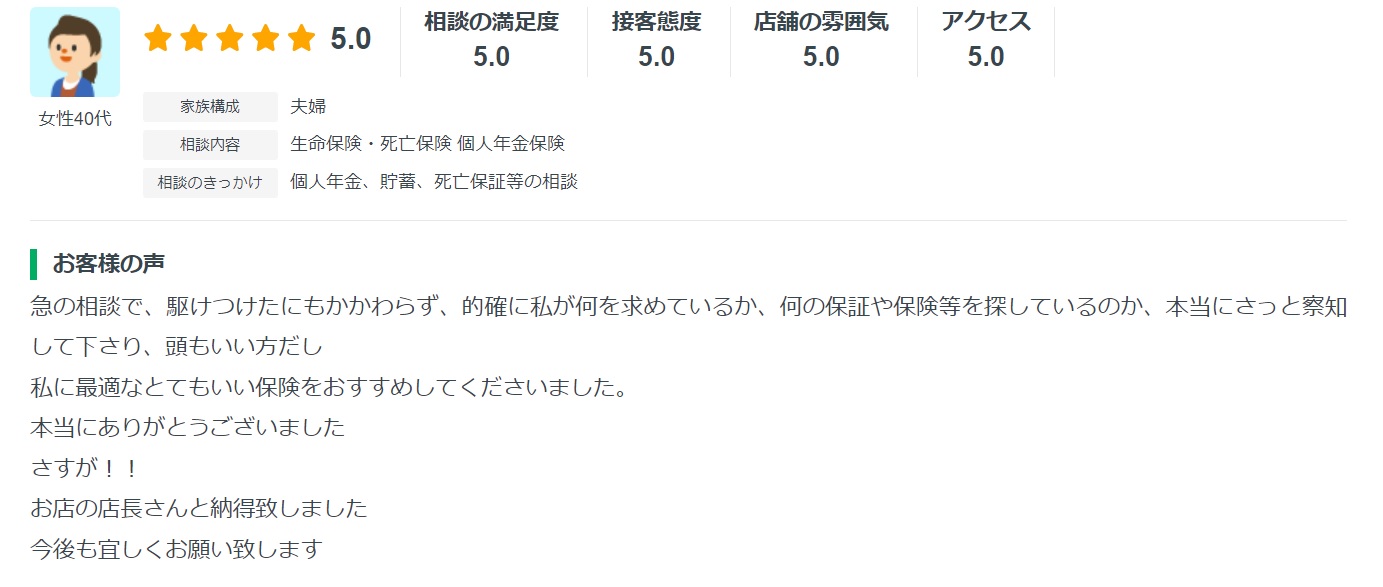
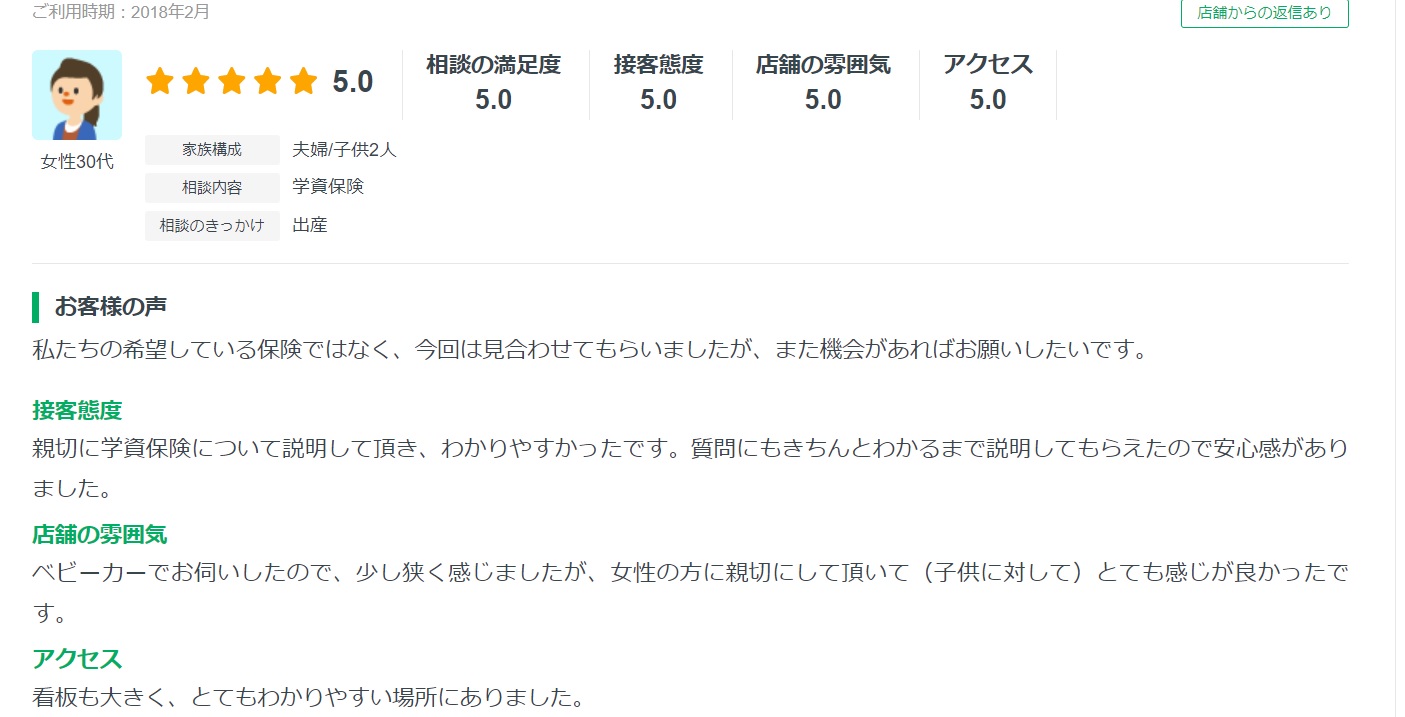
「たまたま優秀な人が担当になっただけじゃないの?」
という疑惑も沸いてきますが、保険クリニックはデジタル化が進んでいて独自に開発した提案システムを使ってます。スタッフのクオリティに偏りができにくい点もメリットでしょう。
予約は簡単です。
①保険クリニックのサイトにアクセスする。
②「店舗相談の予約」ボタンを押下。
③以下を入力して予約完了。
- 相談内容
- 相談場所(お近くの店舗を検索できます)
- 予約日時
- 名前
- 電話番号
- メールアドレス
- ご要望や事前にご確認したいこと(任意入力)
これで予約は完了。1分もあれば予約できます。
50社以上の保険会社と提携している点も評価できます。この記事で取り上げたほぼ全ての保険会社と提携していますし、各社の比較もきっちりやってくれます。
もちろん相談は無料です。気軽な気持ちで相談して大丈夫ですよ。
保険クリニックの予約は↓をクリック!
【保険ショップの検索・予約なら】保険相談ニアエル
保険ショップの検索・予約は↓をクリック!
近所に保険クリニックがない場合は、保険相談ニアエルで最寄りの保険ショップを検索してみてください。保険ショップには複数回相談に訪問することもあるので、自宅との距離のは割と重要です。
保険相談ニアエルは全国1,500店舗の保険ショップを区市町村単位で検索できます。保険ショップに関する
- 取り扱っている保険会社
- 実際に利用した人の口コミ
- 営業時間、交通アクセス等の基本情報
といった情報も掲載されています。取り扱っている保険会社が事前にわかるので、希望していた保険を提案されなかった!といった悲劇もないですし、厳しい口コミもそのまま掲載されているので、ちゃんと選べば安心して相談ができるかなと。
また、保険相談ニアエルでは相談予約もできます。予約は簡単で
- 相談希望日時
- 氏名
- 生年月日
- 電話番号
- 相談内容(保険見直しor新規加入orその他)
だけ入力すれば完了。1分程度で終わる作業です。
予約した後には店舗から電話で予約確認があります。電話の際にざっくりと相談したい内容だとか、その他の要望(女性スタッフ希望等)を伝えておけば、相談もスムーズに進みます。
もちろん予約は無料です。気軽に予約して大丈夫です。
保険ショップの検索・予約は↓をクリック!
生命保険の相談は無料でできるし、相談したからって生命保険に入る必要はない。
生命保険の相談はもちろん無料です。
しかも、無料で相談したからといって、生命保険に必ず入らなければならないということはありません。
おすすめされた生命保険に納得できなければ、
「うーん、よく考えてみます…」
と、やんわりお断りしてOKです(お断りする人はかなりいます)。
相談しているときに過度な勧誘もなければ、お断りした後にしつこい電話攻勢というのもありません。最近は過度な勧誘やしつこい電話は法律で禁止されています。そんなことしたら、保険ショップは業務停止になってしまいます。
生命保険の相談は気軽な気持ちで。重く考える必要はありません!