転職したことによって生命保険を見直す必要はあまりないのですが、
「転職先は社会保険が全く整備されていない!」
という場合は要注意です。
法律的には法人事業所または常時5人以上を使用する個人事業所であれば社会保険への加入は必須ですが、それに該当しない小規模の個人事業所は
- 健康保険ではなく国民健康保険に加入せざるを得ない。
- 厚生年金ではなく国民年金に加入せざるを得ない。
といったことになりかねません。詳細は後述しますが、こうなってしまうと守りは非常に弱くなります。
また、法律上は社会保険への加入が必須である規模にもかかわらず、経営者がちょっとやんちゃで社会保険へ加入していない企業もあります(社会保険は経営者からすると大きな負担なので)。
こんな場合はやんちゃな経営者に直接訴える(無理っぽい)か、地方自治体の窓口で相談するしかないのですが、それでも改善されないこともあるでしょう。こんなときは民間の保険に頼らざるを得なくなります…。
生命保険の相談は保険クリニックで!
(↓をクリックすると保険クリニックへ移動します)
まずは新しい会社の社会保険制度を知る。
まずは新しい会社の社会保険を調べてみましょう。社会保険が未整備の場合、扱いはフリーランス・個人事業主とほぼ同じ。一般的な会社員と受けられる保障に大きな違いがあります。
ちょっと表にします。
| 一般的な会社員 | 社会保険のない会社員 | ||
| 健康保険 | 自己負担額3割 | 〇 | 〇 |
| 高額療養費制度 | 〇 | 〇 | |
| 傷病手当金 | 〇 | × | |
| 介護保険 | 〇 | 〇 | |
| 労災保険 | 〇 | △ | |
| 雇用保険 | 〇 | △ | |
| 国民年金 | 老齢年金 | 〇 | 〇 |
| 障害年金 | 〇 | 〇 | |
| 遺族年金 | 〇 | 〇 | |
| 厚生年金 | 老齢年金 | 〇 | × |
| 障害年金 | 〇 | × | |
| 遺族年金 | 〇 | × | |
「×」「△」の多さに辟易しますよね…。
傷病手当金はケガや病気で働けなくなった状況を救う制度です。一般的な会社員はケガや病気で働けなくなったとしても、即座に収入がストップすることはありません。1年6ヶ月の期間、給与の約2/3が傷病手当金として給付されます。
その傷病手当金を社会保険が未整備の会社では受け取れません。
社会保険が未整備だと、健康保険ではなく国民健康保険に加入することになりますが、国民健康保険には傷病手当金がありません。ケガや病気で働けなくなれば、即座に収入がストップする可能性があります。
労災保険・雇用保険(労働保険)が整備されているかも要チェックです。法律上はひとりでも労働者を雇った場合は労働保険への加入が必須ですが、これもやんちゃな経営者だと加入していないこともあります。労災保険は業務上の災害が原因でケガや病気となった場合を保障する制度、雇用保険は失業した場合のセーフティーネットです。これがないと非常に厳しい…。
また、日本の年金は2階建てと言われていますが、社会保険が未整備だと加入するのは1階部分の国民年金のみ。一般的な会社員は国民年金・厚生年金の2階建てですが、一気に2階部分が吹き飛びます(転職前に加入していた分は残ります)。
その他にも、
- 退職金がなかった!(老後が不安!)
- 死亡退職金がなかった!(万が一の場合に家族はどうなる?)
といったこともあり得ます。こんな点も要チェックです。
以下、社会保険が未整備の会社でも最低限受けられる高額療養費制度・障害年金・遺族年金について説明します。
高額療養費制度がすごい。
日本は国民皆保険の国なので、原則的には全ての方が何らかの健康保険に加入しています。
よく知られていることですが、健康保険に加入している現役世代であれば医療費の自己負担額は3割です。例えばケガで入院して治療費10万円かかった場合でも、自腹で支払う金額は3万円です。
さらに、日本には高額療養費制度があります。
高額療養費制度とは、収入によって医療費の月額上限が定まる仕組みです。具体的には下表のとおり(69歳以下のケース)。
| 年収 | 医療費月額上限 |
| 標準報酬月額83万円以上 (所得901万円超) |
270,300円+(医療費-901,000)×1% |
| 標準報酬月額53万円以上79万円 (所得600万円超901万円以下) |
179,100円+(医療費-597,000)×1% |
| 標準報酬月額28万円以上50万円 (所得210万円超600万円以下) |
85,800円+(医療費-286,000)×1% |
| 標準報酬月額26万円以下 (所得210万円以下) |
61,500円 |
| 住民税非課税 | 36,900円 |
例えば、月給30万円の方が入院して月の医療費60万円かかった場合、病院の窓口でマイナ保険証を提示すれば
85,800円+(600,000円‐286,000円)×1%=88,940円
が実際に支払う金額です。
さらに、過去12か月以内に3回以上、上限額に達した場合は4回目から上限額が下がります。
| 収入 | 医療費月額上限 |
| 標準報酬月額83万円以上 (所得901万円超) |
140,100円 |
| 標準報酬月額53万円以上79万円 (所得600万円超901万円以下) |
93,000円 |
| 標準報酬月額28万円以上50万円 (所得210万円超600万円以下) |
44,400円 |
| 標準報酬月額26万円以下 (所得210万円以下) |
44,400円 |
| 住民税非課税 | 24,600円 |
先ほどの例と同じく月給30万円の方なら月の医療費上限は44,400円です。
さらに年間の上限額もあります。
| 収入 | 年間の医療費上限額 |
| 標準報酬月額83万円以上 (所得901万円超) |
168万円 |
| 標準報酬月額53万円以上79万円 (所得600万円超901万円以下) |
111万円 |
| 標準報酬月額28万円以上50万円 (所得210万円超600万円以下) |
53万円 |
| 標準報酬月額26万円以下 (所得210万円以下) |
53万円 |
| 住民税非課税 | 29万円 |
先ほどの例と同じく月給30万円の方なら年間医療費上限額は53万円。
メディアで不安を煽られることが多い日本の健康保険制度ですが、実情は意外としっかりしてます。まずはこの点を抑えておきましょう。
入院すると医療費以外にもいろいろとお金はかかる。
ただし、入院した場合には健康保険が適用されない様々な費用が発生します。
例えば、
- 差額ベッド代(個室代)
- 食事代
- 交通費
- 入院中の生活雑貨
といった費用。
差額ベッド代は個室や少人数部屋を利用する場合にかかる費用です(大部屋の入院であれば不要)。金額はホテル代と同じでピンキリ。芸能人や政治家が使うような豪華な個室であれば1泊数万円となることもありますし、地方の良心的な病院であればビジネスホテル並みの金額で利用することもできます。
厚生労働省が公表している1日あたりの平均差額ベッド代は以下のとおり。
1人室:8,322円
2人室:3,101円
3人室:2,826円
4人室:2,705円
全平均:6,620円
※中央社会保険医療協議会(第548回、令和5年7月5日)「主な選定療養に係る報告状況」参照
1人部屋が突出してますよね。優雅な1人部屋でなくても良い場合は、差額ベッド代をかなり抑えられます(差額ベッド代の調べ方はこちらに書いています)。
食事代は固定で1食490円(1日1,470円)。住民税非課税世帯等の場合はもう少し安くなります(参考 全国健康保険協会)。
あとは交通費と入院中の生活雑貨、シーツや枕カバーのクリーニング代といったところ。生命保険文化センターの調査によると、入院1日の自己負担額平均は約2.4万円だそうです(高額療養費制度利用後の平均)。
障害年金がそこそこ強力。
また、後遺障害を負うような状況になった場合は障害年金が給付されます。
「片足を失ってしまった…」
「目が見えなくなってしまった…」
「耳が聞こえなくなってしまった…」
というようなハードな状況をカバーするのが障害年金。
障害年金はとても複雑で、受給条件・給付額が細かく決められています。詳細は日本年金機構のサイトに掲載されていますが、社会保険が未整備だと受け取れるのは障害基礎年金のみ。厚生年金に加入している会社員なら「障害基礎年金+障害厚生年金」を受け取れますが、国民年金のみだと守りが一気に弱くなります。
ちなみにですが、年金というと老後のためのもの(老齢年金)というイメージがありますが、他にも
- 病気やケガで働けなくなった場合に給付される障害年金
- 主たる生計者が亡くなった場合に遺族へ給付される遺族年金
があります。割とオールマイティにピンチを救ってくれるのが日本の年金制度。民間の保険では実現が難しいことをやってます。金融商品としても考えても、優秀過ぎるほど優秀です。
年金不安を煽りまくるメディアもありますが、多少の減額はあったとしても破綻はあり得ないでしょう。ここらへんは大江英樹著「知らないと損する年金の真実」に分かりやすく書かれてます。年金に不安を感じる方はご一読を。
遺族年金もそこそこ強力。
主たる生計者が亡くなった場合に年金から給付されるのが遺族年金。主に夫が亡くなった妻が受け取れる年金です。
子どもがいる妻の場合、厚生年金に加入している会社員なら「遺族基礎年金+遺族厚生年金」を受け取れますが、国民年金に切り替わった場合は遺族基礎年金のみ給付されます。
遺族年金は18歳未満の子どもの人数や年金加入期間、標準月額報酬等によって給付額が決まりますが、遺族基礎年金だけなら月10万円もらえれば御の字。遺族年金だけで生活していくのは難しいでしょう。
中小企業へ転職したら必要な生命保険
保険の種類は大きく
- 亡くなった場合に備える保険(定期保険・収入保障保険・終身保険)
- ケガや病気に備える保険(医療保険・がん保険)
- 働けなくなった場合に備える保険(就業不能保険)
- お金をためる保険(学資保険・個人年金保険)
- 老後に備える保険(介護保険・認知症保険)
の5つに分類できますが、それぞれについて社会保険が未整備の中小企業へ転職した方の必要性を書いてみたいと思います。
ここで想定しているのは共働きの子どもあり夫婦で、夫婦どちらかが中小企業へ転職したケース。共働きなので両方に収入はあるけど、どちらかが倒れた場合に、遺されたほうの収入だけで子どもを育てるのは経済的にちょっと厳しい…といったような夫婦です。
【必要性 高】亡くなった場合に備える保険(定期保険・収入保障保険・終身保険)
被保険者(家族)が亡くなった場合に、まとまった金額が遺族に支払われる死亡保険。遺された家族が経済的に困らなようにするためにも、夫婦ともに何らかの死亡保険に加入しておいたほうがよいでしょう。
既に死亡保険に加入している場合でも、転職に伴って
- 年収が著しく上下した。
- 厚生年金から国民年金に切り替わった。
- 転職先に死亡退職金がなかった。
となった場合は保障額を見直した方がよいです。
年収が著しく上下すれば、将来的な収支の見込み額も変動するはず。収支の見込み額は保障額を決めるパラメーターの一部です。この場合は保障額に過不足が生じることが多いでしょう。
また、厚生年金から国民年金に切り替わった場合は上述のとおり遺族年金がグッと減ります(遺族厚生年金が給付されず、遺族基礎年金のみ給付されるため)。民間の死亡保険は、社会保険の補完です。この場合は保障額を上げざるを得ないでしょう。
また、転職先に死亡退職金が存在しない場合も保障額を上げる必要が出てくるでしょう。いずれにせよ、保障額は一度見直しを。
以下、これから死亡保険に加入される方に対する説明です。既に死亡保険に加入されている方でも
「あれ?入り直した方が月々の保険料が安くなったぞ?」
ということもあるので、念のためご一読を。
死亡保険には以下の3つがあります。概要を表にします。
| 保障期間 | 保険料 | 貯蓄性 | 保険金受け取り方 | |
| 終身保険 | 一生涯 | 高い | あり | 一括 |
| 収入保障保険 | 期間限定 | 安い | なし | 分割(年金方式) |
| 定期保険 | 期間限定 | 真ん中 | なし | 一括 |
終身保険は保障が一生涯続きます。解約すれば支払った保険料の一部、もしくは全額に利息が上乗せされて戻ってくるので、貯蓄代わりにも使えるのがメリットですが、収入保障保険・定期保険と比較すると保険料はめちゃくちゃ高い。
なんとなく掛け捨ての保険はもったいない気がして、貯蓄代わりになる終身保険を選んでしまいそうになりますが、
「お金を貯める!」
という目的であれば、保険以外の手段も検討した方がよいでしょう(後述します)。現在の低金利では、保険の妙味は薄いです。
収入保障保険は保障が期間限定です。子どもが独立するまでを保障期間とすることも可能。保険料は掛け捨てなので貯蓄性はありませんが、その代わりに激安です。
また、収入保障保険は保険金を年金のように受け取れるので、計画を立てやすいというメリットがあります。大金を一気にゲットではないので、無駄遣いができません。遺された家族に浪費癖があるような場合は、収入保障保険が有効です。
定期保険も収入保障保険と同じく保障が期間限定です。こちらも掛け捨てなので貯蓄性はありませんが、その代わりに保険料が比較的お手頃です。
収入保障保険との違いは保険金の受け取り方。定期保険だと保険金を一括受取です。一気に2,000万円とかが銀行口座に振り込まれます。銀行口座に桁違いの大金が振り込まれると、気持ちが大きくなって無計画に高い買い物をしたり、海外旅行に出かけてしまったりもあるでしょう。
そういった意味でも、大金一括受取ではなく、毎月定額受取の収入保障保険は安心感があります。まあ収入保障保険も手続きをすれば一括受取ができてしまうのですが、それでも心理的なブレーキは働きます。遺された家族がお金に困ることなく生き残ることを目的とするならば、おすすめは収入保障保険です。
収入保障保険はちょっとしたブームなので生命保険各社が発売していますが、保障内容に大きな差はありません(亡くなったら保障)。
決め手になるのは月々の保険料。
収入保障保険は喫煙習慣・血圧・BMIの条件を満たせば保険料が割引されることが多いのですが、割引の条件を満たせばFWD生命「FWD収入保障」とオリックス生命「KeepUP(キープ・アップ)」が最安値を競い合っています。下記リンクで割引の有無別に収入保障保険の保険料を比較しているので、こちらもご参考に。
【必要性 高】ケガや病気に備える保険(医療保険・がん保険)
ケガや病気に備えられる保険には医療保険・がん保険があります。
幅広くケガや病気に備えられるのが医療保険。
「入院1日1万円!手術1回10万円!」
といったやつです。入院や通院での治療全般に備えられる保険です。
がん保険はその名の通りがんに保障を特化した保険です。日本人の死因ランキングは長らくがんがNo.1ですが、保障をがんに限定して、その代わりに保険料を安く抑えられるのががん保険。
まあでも、既に民間の医療保険・がん保険に加入している場合、社会保障が未整備の会社に転職したからといって見直す必要性は薄いでしょう。先述のとおり国民健康保険も意外としっかり守ってくれます。
ただし、医療技術も医療保険も日々進歩しています。ちょっと古い医療保険だと、最新の医療に保険が追いついていない可能性もあります。転職を機会に保険全般を見直す方も多いですし、現時点で医療保険未加入の場合も検討してみる良いタイミングです。
実際に大きなケガや病気を経験したことがない方だと、
「医療費っていくらくらいかかるんだろう…」
と、なんとなく不安になってしまいますが、上述のとおり日本の健康保険制度はしっかりしてます。高額療養費制度を利用すれば、月々の医療費上限はある程度決まります。
疾病別の入院日数平均が生命保険文化センターのサイトにまとめられていますが、入院日数の平均は28.4日。およそ1ヶ月です。先ほど入院1日の自己負担額平均は約2.4万円と書きましたが、1ヶ月程度の入院なら貯蓄の切り崩しや配偶者の収入でカバーできることが多いでしょう。
本当に怖いのは数ヶ月から数年に及ぶ長期闘病です。民間の医療保険・がん保険は
「発生したら本格的やばいリスクに備える」
がベター。ちょっとした入院でも手厚く保障してくれるのがベストですが、それだと月々の保険料がめちゃくちゃ高くなります。
保険料とのバランスで考えれば、
- がん
- 脳血管疾患
- メンタル・神経系疾患
の3つの疾病の長期闘病には備えておきたいところ。個人的な経験からしても、にっちもさっちもいかなくなるのは上記3パターンのいずれかです(特にがんと脳血管疾患)。
がんも入院して手術して、きれいにがん細胞を切り取ることができれば怖くありません。退院後は再発予防のために副作用の軽い抗がん剤か放射線を2~3ヶ月程度受ければ治療終了。働きながら抗がん剤・放射線治療を受けることも不可能ではないので、経済的なピンチに陥ることもないでしょう。
しかし、実際は手術でがん細胞を切り取ることができず、副作用のきつい抗がん剤を数ヶ月打ち続け、そして一旦治療が終わっても再発・転移を繰り返すことが少なくありません。こんなケースは満足に働くこともできず、徐々に減っていく銀行口座の残高を眺めながら
「あ、これ、やばいかも」
と、本格的なピンチを迎えることになります。
また、脳血管疾患は平均からしても入院が長引きます(68.9日)。歌手の星野源さんがくも膜下出血を発症したのが31歳のとき。比較的若い方でも発症してしまうのが脳血管疾患です。星野源さんのように完全復活できれば良いのですが、完治しても後遺障害を負うようなケースも少なくありません。
メンタル・神経系疾患の入院もびっくりするほど長くなります。統合失調症なんてかかるわけないだろ!と思ってしまいがちですが、日本人の100人に1人程度が統合失調症に悩んでいるというデータもあります。交通事故より可能性が高いのが統合失調症。入院日数平均も569.5日と超長期です…。
以上の3つのケースに備えるには、
- 3大疾病(がん・心疾患・脳血管疾患)の入院を無制限保障。
- 抗がん剤治療を受けた月に定額保障。
- メンタル・神経系疾患の長期入院を保障。
- 3大疾病で所定の条件を満たせば1年に1回一時金給付(余裕があれば)
の4つの条件を満たす医療保険がおすすめ。
具体的には、
あたりが保険料も安くて保障内容も悪くありません。
特にチューリッヒ生命はメンタル・神経系疾患の長期入院も保障されるので、おすすめ度は高めです(メンタル・神経系疾患の長期入院を保障する医療保険は貴重です)。
タバコを吸わない方であれば、保険料が割引される
あたりも候補に入ります(喫煙習慣以外にも割引条件があります)。
ひとまずはこの4つで比較して、無理なく月々の保険料を支払える程度に保障額を調整するのが良いかと感じます。
【必要性 高】働けなくなった場合に備える保険(就業不能保険)
ケガや病気で働けなくなった場合に備えるのが就業不能保険です。
上述した医療保険と似通っているのですが、就業不能保険は
- 就業不能保険は現役時代に保障を限定(65歳くらいまで保障)。医療保険は一生涯(亡くなるまで)保障されることが多い。
- 就業不能保険は治療終了して障害が残った状態も保障される(保障してくれないダメな就業不能保険もあり)。医療保険が保障するのは原則治療中のみ。
といった違いがあります。
医療保険と就業不能保険の両方に入ればベストですが、それだと月々の保険料は高くなりがちです。迷った場合は一生涯保障の医療保険の方が優先度高めですが、社会保険が未整備の中小企業へ転職した場合は、傷病手当金が給付されず、そして障害年金も受け取れるのは障害基礎年金のみ。就業不能保険も重要です。
就業不能保険は保険料が安いです。月々の保険料を試算してみると、
「あ、これくらいなら入ってもいいか」
というのが思ってしまうのが就業不能保険。いざというときに生活レベルを落とさないためにも、就業不能保険も加入しておいた方が安心です。
現状であれば、就業不能保険はライフネット生命「働く人への保険3」、チューリッヒ生命「くらすプラスZ」、及び三井住友海上あいおい生命「&LIFEくらしの応援ほけんWセレクト」の3つが最強。
そのライフネット生命「働く人への保険3」が保障するのは
①治療を目的とした入院
②医師の指示による在宅療養
③障害等級2級以上
です。上記①~③のいずれかの条件を満たせば、年金と同じように毎月定額給付です。
先ほど医療保険で備えるべきは、
- がん
- 脳血管疾患
- メンタル・神経系疾患
の長期闘病と書きましたが、就業不能保険でも長期入院にも備えられるし、医療保険では保障されにくい脳血管疾患で半身麻痺といった後遺障害も保障されます(障害等級認定されれば)。
また、副作用の強い抗がん剤を打ち続け、自宅で寝てるしかないような状態(働くことなんて無理!)も「医師の指示による在宅療養」に該当するので、しっかり保障。割とオールマイティに保障してくれるのが就業不能保険です。
さらに、就業不能保険は条件を満たす限り保障期間終了まで定額給付されます。上述のとおり現役時代を保障期間とすることが多いので、例えば40歳のときに脳卒中で半身麻痺が残り、障害等級2級に認定された場合は65歳までの25年間毎月10万円給付とかです。
上述のとおり、傷病手当金が給付されない場合は働けなくなったら収入が即座に途絶えることもあるでしょう。また、障害を負った状態で社会復帰できたとしても、満足に働くことができないこともあるでしょう。
そこを補完するのが就業不能保険です。結婚して家族を持つような状況になれば、必要性は高くなります。
【必要性 中】お金をためる保険(学資保険・個人年金保険)
まあここは社会保険が未整備の会社に転職したからといって見直す必要性は低いかと。年金が厚生年金から国民年金に切り替わると、老齢年金がググっと減りますが、減った部分を保険で補完するのは上手いやり方とは言えません。
老後の生活資金を貯める目的で利用されるのが個人年金保険。しかし、低金利下の現状では資産運用として考えても妙味はありません。
「元本割れは絶対に避けたい!リスクは取りたくない!」
と言った方であれば、銀行預金の代わりに税制上のメリットがある個人年金保険に加入するのもアリですが、多くの方にとっては、国民年金基金・個人型確定拠出年金(iDeCo)・付加年金を利用した方がよいでしょう。
同じ理由で、上述した終身保険も選択肢には入りにくいかと。死亡保障は安い掛け捨ての収入保障保険にしておいて、個人型確定拠出年金を最大限に利用した方がよいと感じます。老後までそれなりに時間がある方なら、多少のリスクを取ってでも資産運用を始めた方が効率的です。
ちなみにですが、資産運用を検討されているのであれば、下記リンク先に必要なことが全て書かれています。
難しい数式もありますが、結論編だけでも読めばざっくり考え方がわかります。本屋へ行くと資産運用に関する本が山積みされてますが、普通の会社員の方であれば↑のリンクを読んでおけば十分でしょう。
また、年金不安を煽りまくるメディアを鵜吞みにしない方がいいです。同様に、年金不安を煽ってよってくる保険の営業、銀行員も相手にする必要はありません。
繰り返しますが、多少の減額はあったとしても、年金が破綻する可能性は限りなくゼロに近いです。詳しくは大江英樹著「知らないと損する年金の真実」に分かりやすく書かれているので、ご一読を。
一方で、子供の教育資金を貯める目的で利用されるのが学資保険。
教育資金の貯め方としてよく挙げられているのが以下の3つ。
- 銀行預金(積立定期預金・財形)
- 投資信託(NISA)
- 保険(学資保険・終身保険)
銀行預金は元本割れしない点がメリット。その代わりに現在はリターン(利息)もほぼゼロです。税制上もたいした優遇はありません。
NISAの概要は金融庁のサイトに掲載されていますが、ざっくり言えば投資信託の運用益を非課税にする制度。運用益には通常20%程度の税金がかかりますが、それを非課税にするという制度です。
始める際にはネット証券に口座を開設して、積み立て対象の投資信託を選んで、毎月の積立額を設定して、といった面倒な手間がかかりますが、始めてしまえばかんたんです。自動で銀行口座から指定金額が引き落とされて積み立てられていきます。
NISAは投資です。もちろん元本割れするリスクがあります。お金を貯める目的とすれば悪くないNISAですが、教育資金を貯める目的で使うには多少の度胸は必要です。
最後に学資保険。
既に学資保険へ加入している場合はそのままキープですし、子どもが小さいのなら学資保険に新たに加入するのもアリです。
「いまさら学資保険なんて…」
と、古くさい印象のある学資保険ですが、教育資金を貯めるのであれば悪くはありません。ざっとメリットを挙げておきます。
- 元本割れしない。
- 税制上のメリットあり(支払った保険料は年末調整で所得控除)。
- 微妙に利息あり(少なくとも銀行預金より利率は良い)。
- 親が亡くなった場合は保険料の支払いが免除される(子供は契約どおりの金額を受け取れる)。
学資保険は原則的に元本割れがありません。生命保険会社が破綻した場合は元本割れもあり得ますが、その可能性は極々低いでしょうし、保険会社がつぶれるような状況になれば日本経済は崩壊です。
また、支払った保険料は所得控除の対象です。確定申告でしっかり申告すれば前払いした税金がキャッシュバックされます。
利息も少なくとも銀行預金よりは高め。世の中の金利上昇に伴い、利息は一昔前よりグッと上がっています。銀行の定期預金より有利となるケースは多いでしょう。
そして銀行預金にもNISAにもないメリットが親の死亡保障。親が亡くなって途中で保険料を支払えなくなったとしても、子どもは教育資金を満額受け取れます。この点は保険ならではです。
ちなみに、教育資金を貯める目的として外貨建て終身保険をおすすめする保険の営業や銀行員もいますが、外貨建て終身保険は評価が分かれます。
外貨建て終身保険は元本割れがあり得ます(超円高のときとか)。うまくいけばドカッとリターンを得ることもありますが、その代わりに元本割れのリスクがあるのが外貨建て終身保険。子どもが頑張って勉強して18歳で大学合格、その直後に超円高になって外貨建て終身保険が元本割れして入学費用を払えなかったといった最悪の事態となれば、一生涯子どもに恨まれます。
個人的には
「使う時期がハッキリ決まっているお金は元本割れしない方法で確実に貯める」
が正しいお金の貯め方だと考えています。その点では外貨建て終身保険を教育資金の貯め方に使うのはリスクが高過ぎるかなと。
外貨建て終身保険を学資保険の代わりに使ってよい例外的なケースが、将来的に海外留学・海外移住を考えている場合。それ以外のケースで教育資金を外貨建て終身保険で貯めるのはギャンブルです。勝てばよいのですが、負けて子どもが進学を諦めるとなったら悲惨です。
話はそれますが、日本で最も安全な金融商品は日本国債です。個人が購入できる国債が個人向け国債ですが、その年利は固定3年で0.66%(2025年6月現在)。この利率を超えるような金融商品は元本割れのリスクが少なからずあると考えておいた方がよいでしょう。
「年利10%!元本割れするリスクはありません!」
なんていう金融商品は詐欺を疑うべきです。相手にすることはありません。
話を戻すと、教育資金を貯めるのであれば、まずは学資保険を利用した方がよいかと。
学資保険はクソ!みたいなことを言うインフルエンサーがいましたが、あれは選んだ学資保険がクソなだけで、しっかり情報収集して、ちゃんと考えて選べば学資保険はクソではありません。
クソでない学資保険が
- 明治安田生命「つみたて学資」
- ソニー生命「学資保険」
- フコク生命「みらいのつばさ」
の3つ。ひとまずはこの3つで選べばクソを引く可能性はないかと。学資保険は下記リンク先で比較しているので、ご参考までに。
【必要性 低】老後に備える保険(介護保険・認知症保険)
ここはそもそも必要性は薄いです。
メディアの情報に耳を傾け過ぎると、大部分の人が要介護になって莫大な介護費用が必要となる!と不安になってしまいますが、要介護となって民間の介護保険・認知症保険から保障を受けられる確率は高くありません。介護費用は自分で貯めるのが合理的です。
詳しくは↓をご参照ください。
転職したら必要な生命保険の手続き一覧。
すでに民間の保険に加入している場合は、変更手続きが必要となることがあります。
以下に当てはまる場合は、一度生命保険会社に連絡してみてください。
保険料を給与天引きで支払っている。
給与天引きで保険料を支払っている場合は、天引き先の変更が必要です。
多くの生命保険では2ヶ月間保険料の支払いが停止(給与天引きができない!)すると「失効」となります。もちろん失効となっている期間に何かがあったとしても、保障を受けることはできません。
しかし、その後2年以内に保険料の支払いを再開すれば、生命保険は「復活」できることが多いです。復活できれば元の保障内容・保険料で継続することができます。
ちなみにですが、最近設立された平仮名や片仮名が会社名の生命保険会社だと復活できないことが多々あります。要注意です。
職種の変更があった。
職種は告知事項(契約するときに生命保険会社へ伝えなければならない事項)となっていることが多いです。
デスクワークから土木業へ転職!
営業職から運送業へ転職!
といったような職種の変更があった場合は、速やかに生命保険会社へ連絡しましょう。
連絡をせずに業務上の事故で亡くなった場合には、保険会社と裁判沙汰になる可能性があります。
住所・電話番号の変更があった。
最近は減ってきましたが、生命保険はまだまだ紙を郵送してやりとりすることが多いです。生命保険に長年加入されている方ならご存知かと思いますが、
- 配当金のお知らせ。
- 約款変更のお知らせ。
- 解約返戻金のお知らせ。
こんなお知らせのハガキが届くことが多いのではないでしょうか。
中には重要なお知らせが届くこともあるので、住所・電話番号が変更となった場合も忘れずに生命保険会社へ連絡しておきましょう。
生命保険の相談をするなら。
おすすめは保険ショップです。
いまやちょっと大きな都市なら、どこでも見かける保険ショップ。買い物帰りにでもフラッと寄れる手軽さがいいですよね。複数の保険会社を公平に比較できる点がメリットです。
しかし、最寄りの保険ショップが望みの生命保険会社と提携しているとは限りません。チューリッヒ生命の医療保険に入ろうと思ったのに、
「あ、うちチューリッヒ生命やってないんですよ!代わりに○○生命どうです?」
と言われて希望どおりの保険を提案されないこともあります。
手堅いのは保険クリニックです。保険クリニックなら、この記事でご紹介したほぼ全ての保険会社と提携しています(ライフネット生命とは未提携)。クソではない学資保険3社とも提携しているので、比較もかんたんにやってくれますよ。
サイト上の予約フォームに相談したい内容をざっくり入力し、予約してから訪問した方が効率的に最適なプランへたどり着けます。
【保険の相談なら!】保険クリニック
保険クリニックの予約は↓をクリック!
保険を検討されているのなら、まずは近所に保険クリニックがあるかを確認してみてください。 生命保険は世の中にたくさんありますが、生命保険を相談する窓口は保険クリニック一択でよいと感じます。
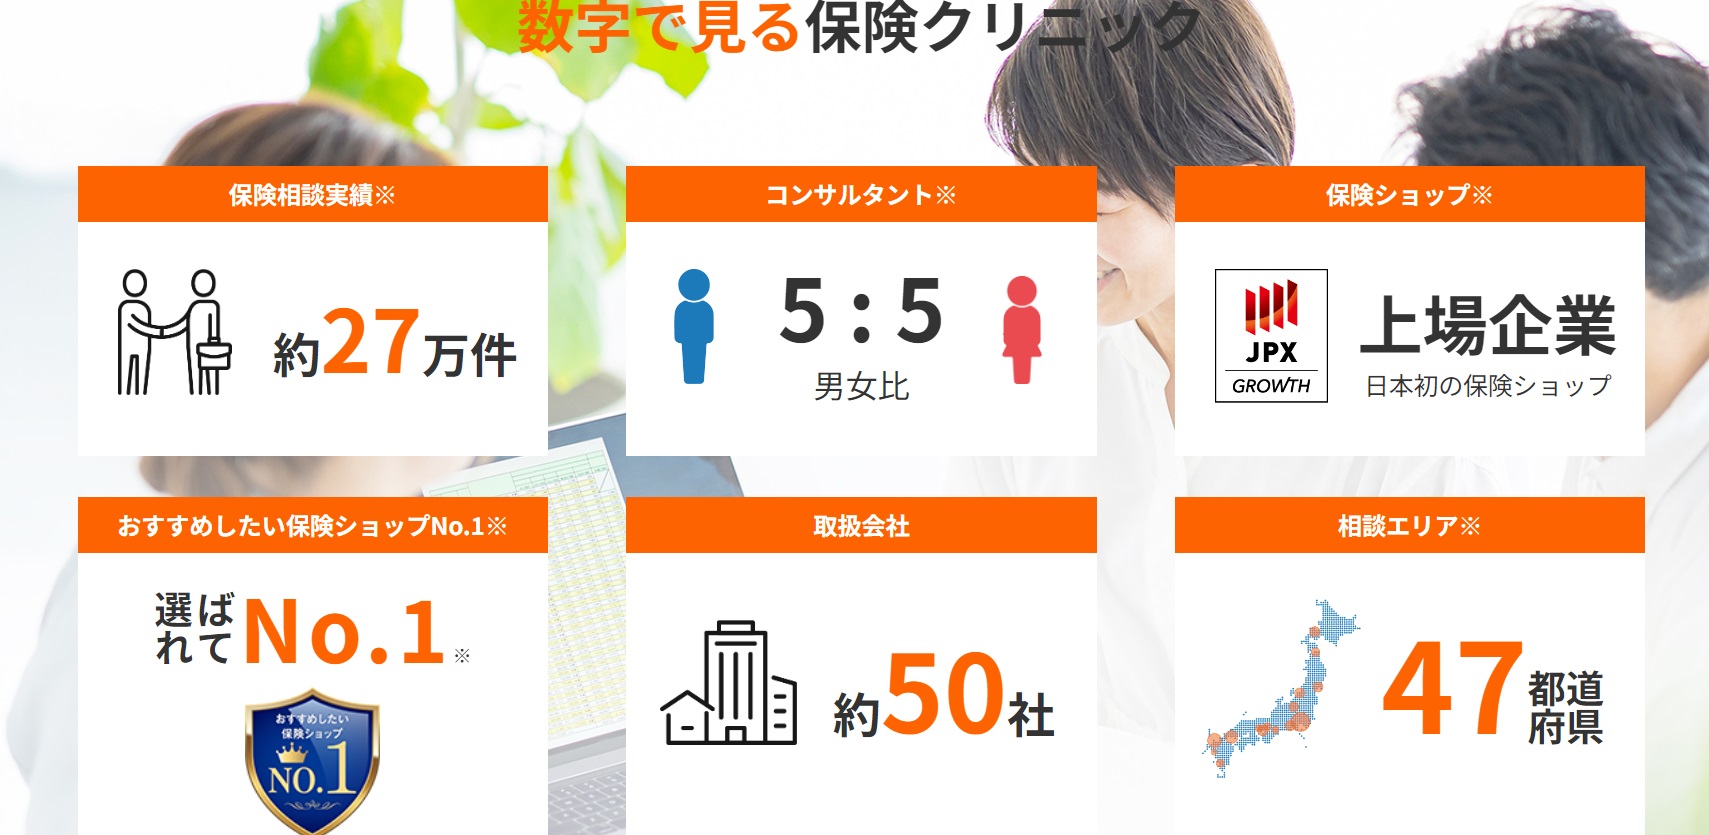
わかりやすく実績を確認できるのが第三者機関による顧客満足度調査。オリコン社が実施した保険ショップの顧客満足度調査にて2021年から2023年までの3年連続No.1、2023年10月に実施した株式会社DRCによるインターネット調査にて総合1位を獲得しています。
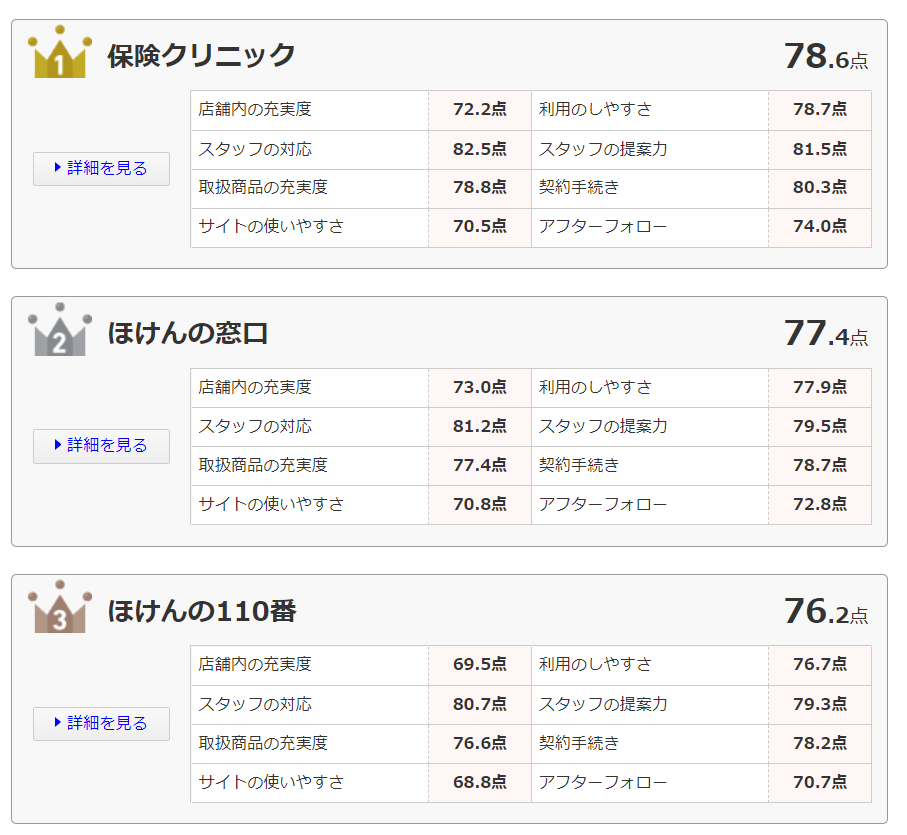
保険クリニックは契約手続きとアフターフォローにも定評があります。
保険金の不払い率をこちらにまとめていますが、不払いとなる理由の多くは
- 契約時の告知事項に不備があった。
- 契約上、保険会社に支払う責任がない。
の2点。
1点目は保険を契約する際に生命保険会社へ知らせた告知事項(過去の病歴とか現在の健康状況とか職業等)に誤りがあったケースで、これは保険ショップのスタッフが契約時にしっかり説明すれば回避できます。保険クリニックでしっかり説明を受けて契約すれば、まず該当することはないかと。
また、2点目はそもそも保険会社に保険金を支払う責任がないケースですが、医療保険やがん保険には責任分界点が微妙なグレーゾーンが存在します。微妙なグレーゾーンでキーになるのが医師が書く診断書。診断書の表現ひとつで保障されないこともあります。
そんなときに、
「こういうふうに診断書を書いてもらうと保障されやすいですよ」
といったアドバイスをできるのは保険ショップのスタッフだけです。生命保険会社のコールセンターに問い合わせても、わざわざ自分たちの不利になるアドバイスはしてくれません。
保険クリニックはアフターフォローの評価も高めです。契約後のコミュニケーションを密にしておくことで、万が一の場合には腹を割った相談がしやすくなります。こういう裏情報的なアドバイスは信頼関係がないとできないことなので。
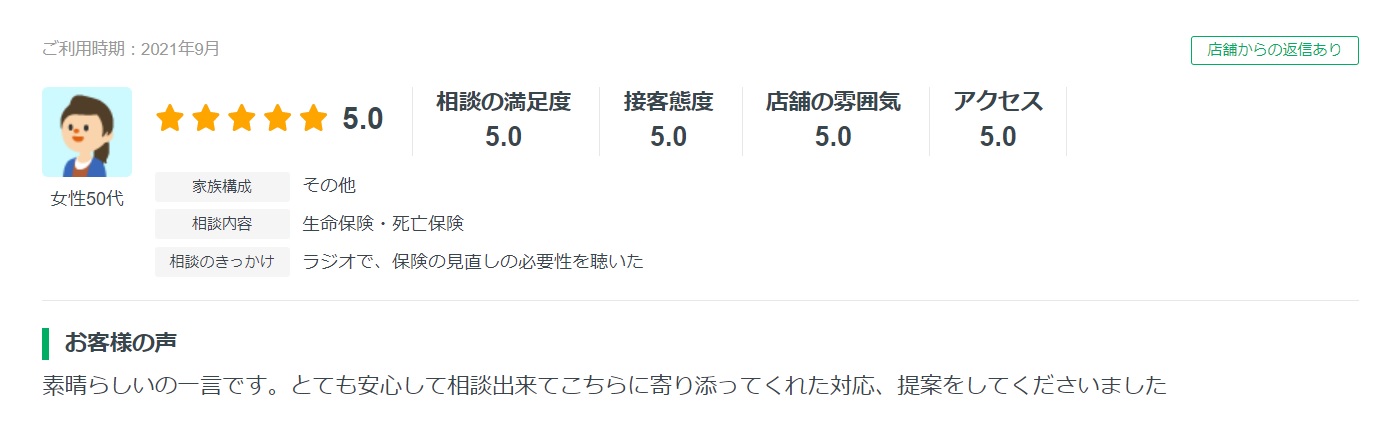
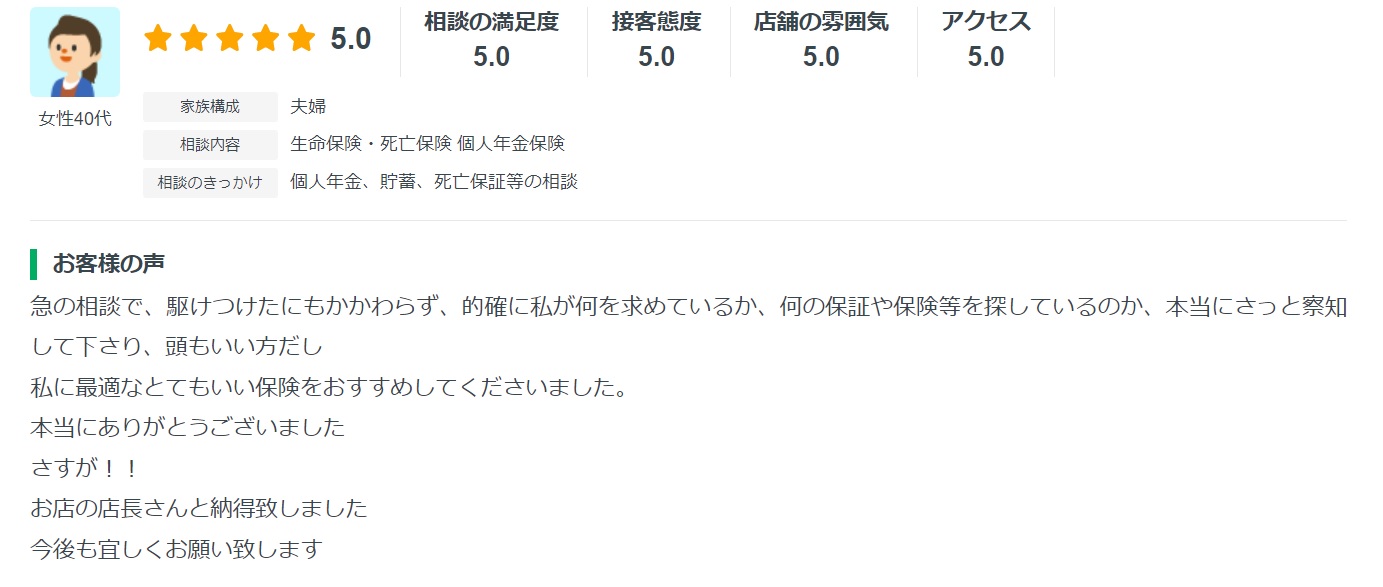
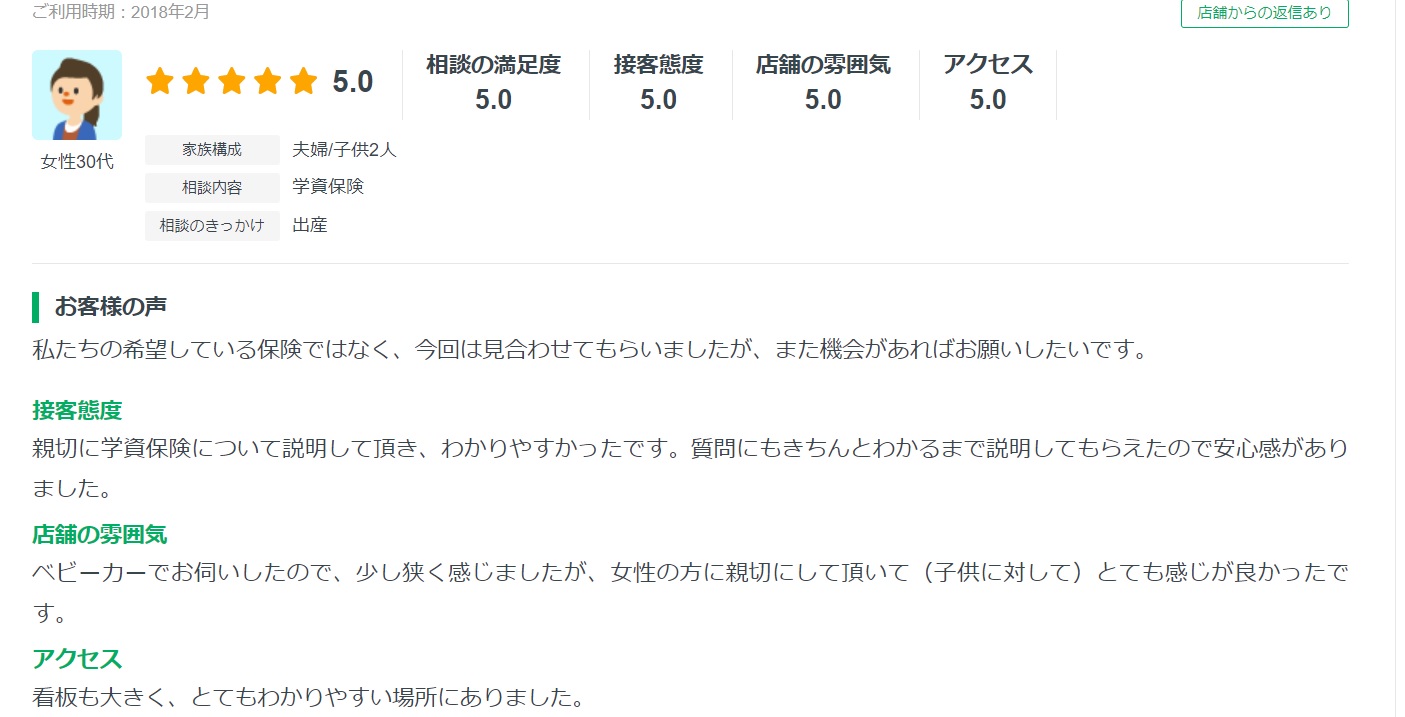
実際に利用した方の口コミは以下のとおり。
「たまたま優秀な人が担当になっただけじゃないの?」
という疑惑も沸いてきますが、保険クリニックはデジタル化が進んでいて独自に開発した提案システムを使ってます。スタッフのクオリティに偏りができにくい点もメリットでしょう。
予約は簡単です。
①保険クリニックのサイトにアクセスする。
②「店舗相談の予約」ボタンを押下。
③以下を入力して予約完了。
- 相談内容
- 相談場所(お近くの店舗を検索できます)
- 予約日時
- 名前
- 電話番号
- メールアドレス
- ご要望や事前にご確認したいこと(任意入力)
これで予約は完了。1分もあれば予約できます。
50社以上の保険会社と提携している点も評価できます。この記事で取り上げたほぼ全ての保険会社と提携しています。クソでない学資保険の比較もきっちりやってくれますよ。
もちろん相談は無料です。気軽な気持ちで相談して大丈夫です。
保険クリニックの予約は↓をクリック!
【保険ショップの検索・予約なら】保険相談ニアエル
保険ショップの検索・予約は↓をクリック!
近所に保険クリニックがない場合は、保険相談ニアエルで最寄りの保険ショップを検索してみてください。保険ショップには複数回相談に訪問することもあるので、自宅との距離のは割と重要です。
保険相談ニアエルは全国1,500店舗の保険ショップを区市町村単位で検索できます。保険ショップに関する
- 取り扱っている保険会社
- 実際に利用した人の口コミ
- 営業時間、交通アクセス等の基本情報
といった情報も掲載されています。取り扱っている保険会社が事前にわかるので、希望していた保険を提案されなかった!といった悲劇もないですし、厳しい口コミもそのまま掲載されているので、ちゃんと選べば安心して相談ができるかなと。
また、保険相談ニアエルでは相談予約もできます。予約は簡単で
- 相談希望日時
- 氏名
- 生年月日
- 電話番号
- 相談内容(保険見直しor新規加入orその他)
だけ入力すれば完了。1分程度で終わる作業です。
予約した後には店舗から電話で予約確認があります。電話の際にざっくりと相談したい内容だとか、その他の要望(女性スタッフ希望等)を伝えておけば、相談もスムーズに進みます。
もちろん予約は無料です。気軽に予約して大丈夫です。
保険ショップの検索・予約は↓をクリック!
生命保険の相談は無料でできるし、相談したからって生命保険に入る必要はない。
生命保険の相談はもちろん無料です。
しかも、無料で相談したからといって、生命保険に必ず入らなければならないということはありません。
おすすめされた生命保険に納得できなければ、
「うーん、よく考えてみます…」
と、やんわりお断りしてOKです(お断りする人はかなりいます)。
相談しているときに過度な勧誘もなければ、お断りした後にしつこい電話攻勢というのもありません。最近は過度な勧誘やしつこい電話は法律で禁止されています。そんなことしたら、保険ショップは業務停止になってしまいます。
生命保険の相談は気軽な気持ちで。重く考える必要はありません!